
ピボットポイント完全ガイド|6方式の計算式とTradingView設定を比較
ピボットポイントは、前の期間のデータから、当期間の基準となる水準を機械的に算出するものです。フィボナッチの描画と違い、どこを起点にするかを人が選びません。そのぶん、方式・期間・取引時間の定義・データ提供元といった条件の違いが、そのまま数値の違いになって現れます。
この記事では、6つの方式の計算式を並べ、同一の合成データを用いた計算結果を比較します。
本記事は一般的な情報の整理であり、特定の銘柄や取引を勧めるものではありません。数値はすべて説明のために作った合成値で、実在の相場ではありません。最終的な判断は、読者ご自身が必要な情報を確認したうえで行ってください。
ピボットポイントとは
前の期間の高値・安値・終値(方式によっては始値も)から、P(ピボット)と、その上下に並ぶ R1〜R3(上側)、S1〜S3(下側)を算出します。
要点は、期間が始まる時点で水準がすでに決まっていることです(後述するWoodie方式だけは当期間の始値も使います)。この点が、値動きを見てから引くフィボナッチの描画とは異なります。
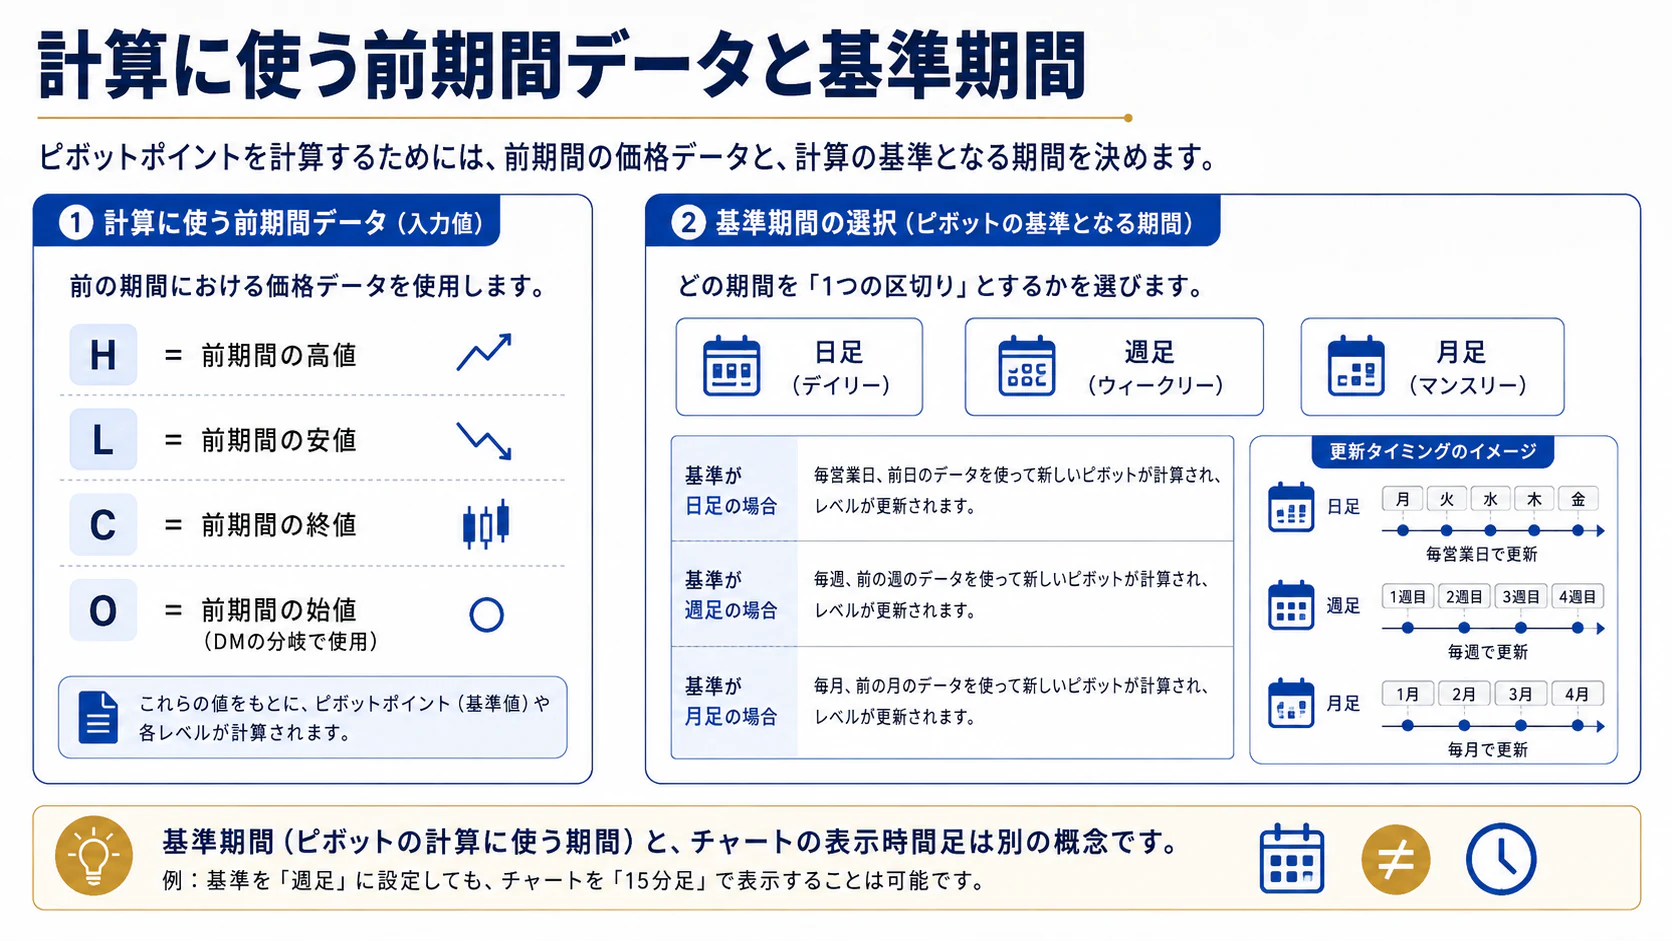
計算に使う前期間データと基準期間
必要な入力は方式によって異なります。
| 記号 | 意味 |
|---|---|
H | 前期間の高値 |
L | 前期間の安値 |
C | 前期間の終値 |
O | 前期間の始値(DM方式の分岐で使用) |
O_current | 当期間の始値(Woodie方式で使用) |
基準期間は日足・週足・月足などから選びます。日足を基準にすれば毎営業日、週足を基準にすれば週ごとに水準が更新されます。
Traditionalの計算式
P  = (H + L + C) ÷ 3
R1 = P × 2 − L
S1 = P × 2 − H
R2 = P + (H − L)
S2 = P − (H − L)
R3 = P × 2 + (H − 2L)
S3 = P × 2 − (2H − L)
R3 と S3 の式が、次に挙げる Classic と異なります。同じ「ピボット」でも、この2方式は R3 / S3 だけが違います。
Fibonacciの計算式
P は Traditional と同じで、そこから前期間の値幅に比率を掛けて段を作ります。
P  = (H + L + C) ÷ 3
R1 = P + 0.382 × (H − L)
S1 = P − 0.382 × (H − L)
R2 = P + 0.618 × (H − L)
S2 = P − 0.618 × (H − L)
R3 = P + 1.000 × (H − L)
S3 = P − 1.000 × (H − L)
比率は 0.382 / 0.618 / 1.000 で、フィボナッチ描画で使う比率と同じ数値です。ただし掛ける対象が違います。描画では選んだスイングの値幅、ここでは前期間の値幅です。
Woodieの計算式
P の算出に当期間の始値を使う点が特徴です。
P  = (H + L + 2 × O_current) ÷ 4
R1 = P × 2 − L
S1 = P × 2 − H
R2 = P + (H − L)
S2 = P − (H − L)
R3 = H + 2 × (P − L)
S3 = L − 2 × (H − P)
当期間の始値が入るため、期間が始まるまで値が確定しません。他の方式と同じ感覚で「前日のうちに分かる」と扱うと食い違います。
Classicの計算式
P、R1、S1、R2、S2 は Traditional と同じで、R3 / S3 の作り方だけが違います。
P  = (H + L + C) ÷ 3
R1 = P × 2 − L
S1 = P × 2 − H
R2 = P + (H − L)
S2 = P − (H − L)
R3 = P + 2 × (H − L)
S3 = P − 2 × (H − L)
DMの計算式
DM(DeMark)方式は、前期間の始値と終値の関係で計算が分岐します。
C < O のとき   X = H + 2L + C
C > O のとき   X = 2H + L + C
C = O のとき   X = H + L + 2C

P  = X ÷ 4
R1 = X ÷ 2 − L
S1 = X ÷ 2 − H
扱う段は P、R1、S1 の1段のみです。R2 / R3 / S2 / S3 に相当する水準はありません。他方式と同じ表に並べるときは、この点に注意してください。
Camarillaの計算式
前期間の終値を基準に、値幅へ係数を掛けて段を作ります。
P  = (H + L + C) ÷ 3
R1 = C + 1.1 × (H − L) ÷ 12
S1 = C − 1.1 × (H − L) ÷ 12
R2 = C + 1.1 × (H − L) ÷ 6
S2 = C − 1.1 × (H − L) ÷ 6
R3 = C + 1.1 × (H − L) ÷ 4
S3 = C − 1.1 × (H − L) ÷ 4
分母が 12 → 6 → 4 と変わるため、段の間隔が他方式より狭くなります。
6方式を同じ合成OHLCで計算して比べる
以下はすべて合成値です。実在の相場ではありません。
前期間   H = 110、L = 100、C = 106、O = 104   (値幅 H − L = 10)
当期間   O_current = 107
DM方式は C(106)> O(104) なので、X = 2H + L + C = 220 + 100 + 106 = 426 の分岐を使います。
| 方式 | P | R1 / S1 | R2 / S2 | R3 / S3 |
|---|---|---|---|---|
| Traditional | 105.33 | 110.67 / 100.67 | 115.33 / 95.33 | 120.67 / 90.67 |
| Fibonacci | 105.33 | 109.15 / 101.51 | 111.51 / 99.15 | 115.33 / 95.33 |
| Woodie | 106.00 | 112.00 / 102.00 | 116.00 / 96.00 | 122.00 / 92.00 |
| Classic | 105.33 | 110.67 / 100.67 | 115.33 / 95.33 | 125.33 / 85.33 |
| DM | 106.50 | 113.00 / 103.00 | ― | ― |
| Camarilla | 105.33 | 106.92 / 105.08 | 107.83 / 104.17 | 108.75 / 103.25 |
表は小数第2位までの表示です。丸めは表示のときにだけ行い、計算の途中では丸めていません。
表から読み取れること
- P が4方式で一致します(105.33)。
(H + L + C) ÷ 3を使う方式が多いためです。Woodie(106.00)と DM(106.50)だけが違います - Traditional と Classic は R3 / S3 だけが違います。120.67 / 90.67 と 125.33 / 85.33 です
- Camarilla は終値の近くに密集します。R3 でも108.75で、他方式の R1 より内側にあります
- DM は1段のみです
どの方式が優れているかを示す表ではありません。同じ入力に対して、段の間隔と広がりが違うことを示しています。
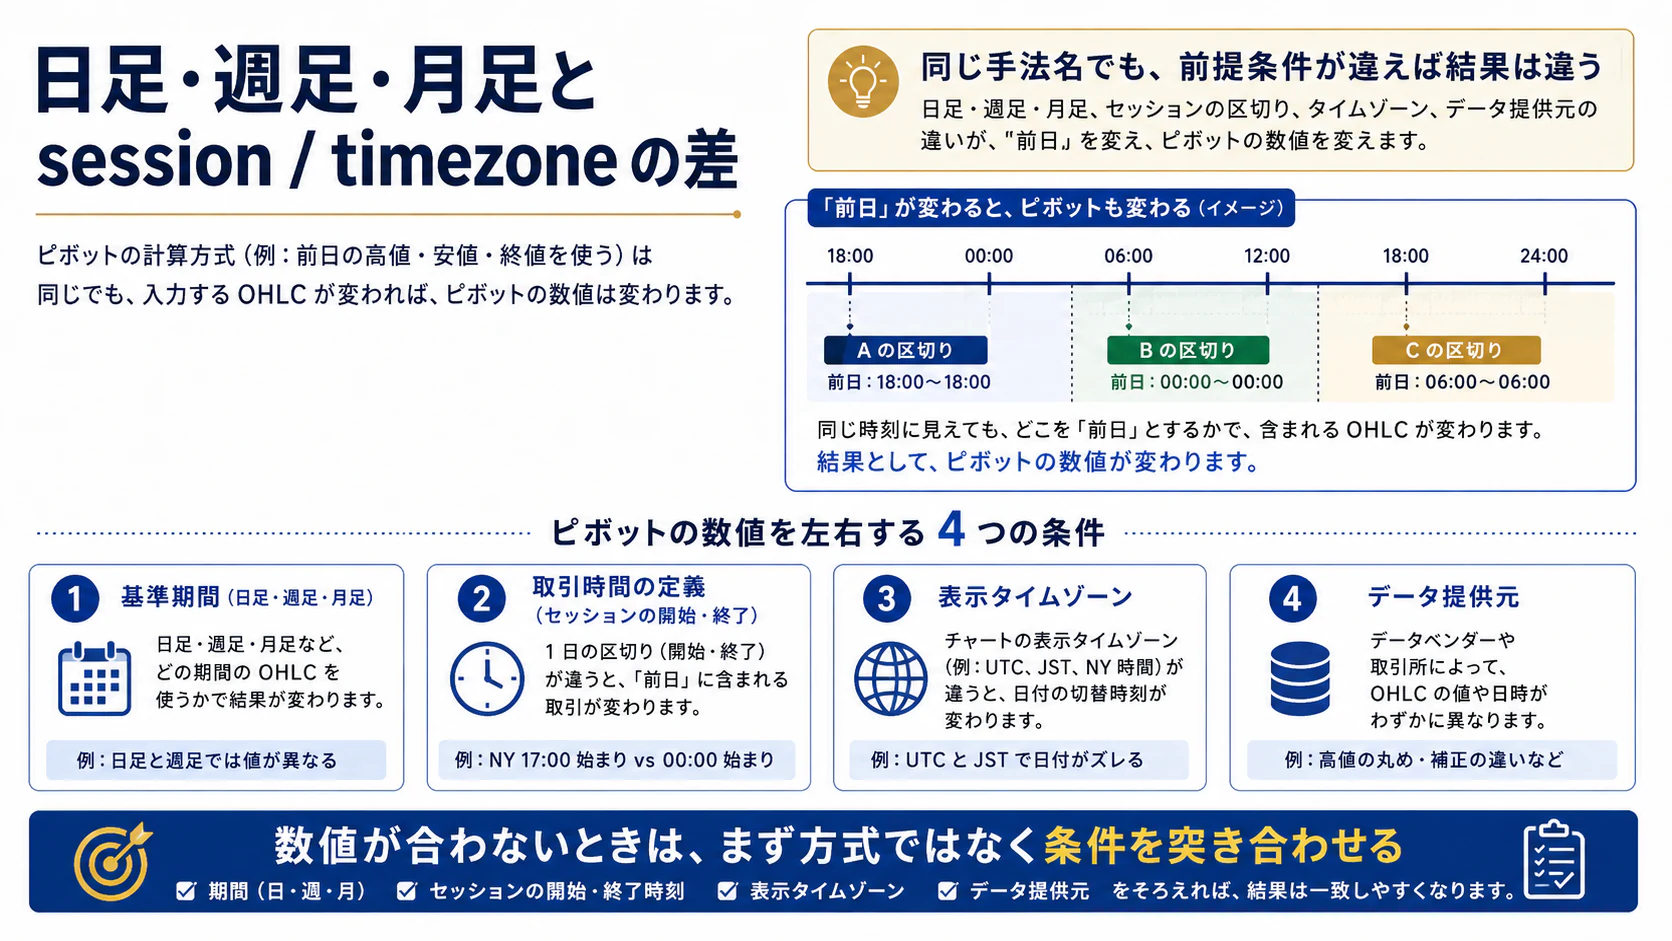
日足・週足・月足とsession/timezoneの差
同じ方式を選んでも、次の要素が違えば入力となる OHLC が変わり、結果も変わります。
- 基準期間:日足・週足・月足のどれを前期間とするか
- 取引時間の定義:セッションの開始・終了をどこに置くか。時間外の値動きを含めるかどうかで高値・安値が変わりえます
- 表示タイムゾーン:日付の区切りが動けば、「前日」の範囲そのものが変わります
- データ提供元:同じ銘柄でも、提供元によって記録される OHLC が一致しないことがあります
別の画面と数値が合わないときは、まず方式ではなく、この4点を突き合わせてください。方式名が同じでも、条件が違えば一致しません。
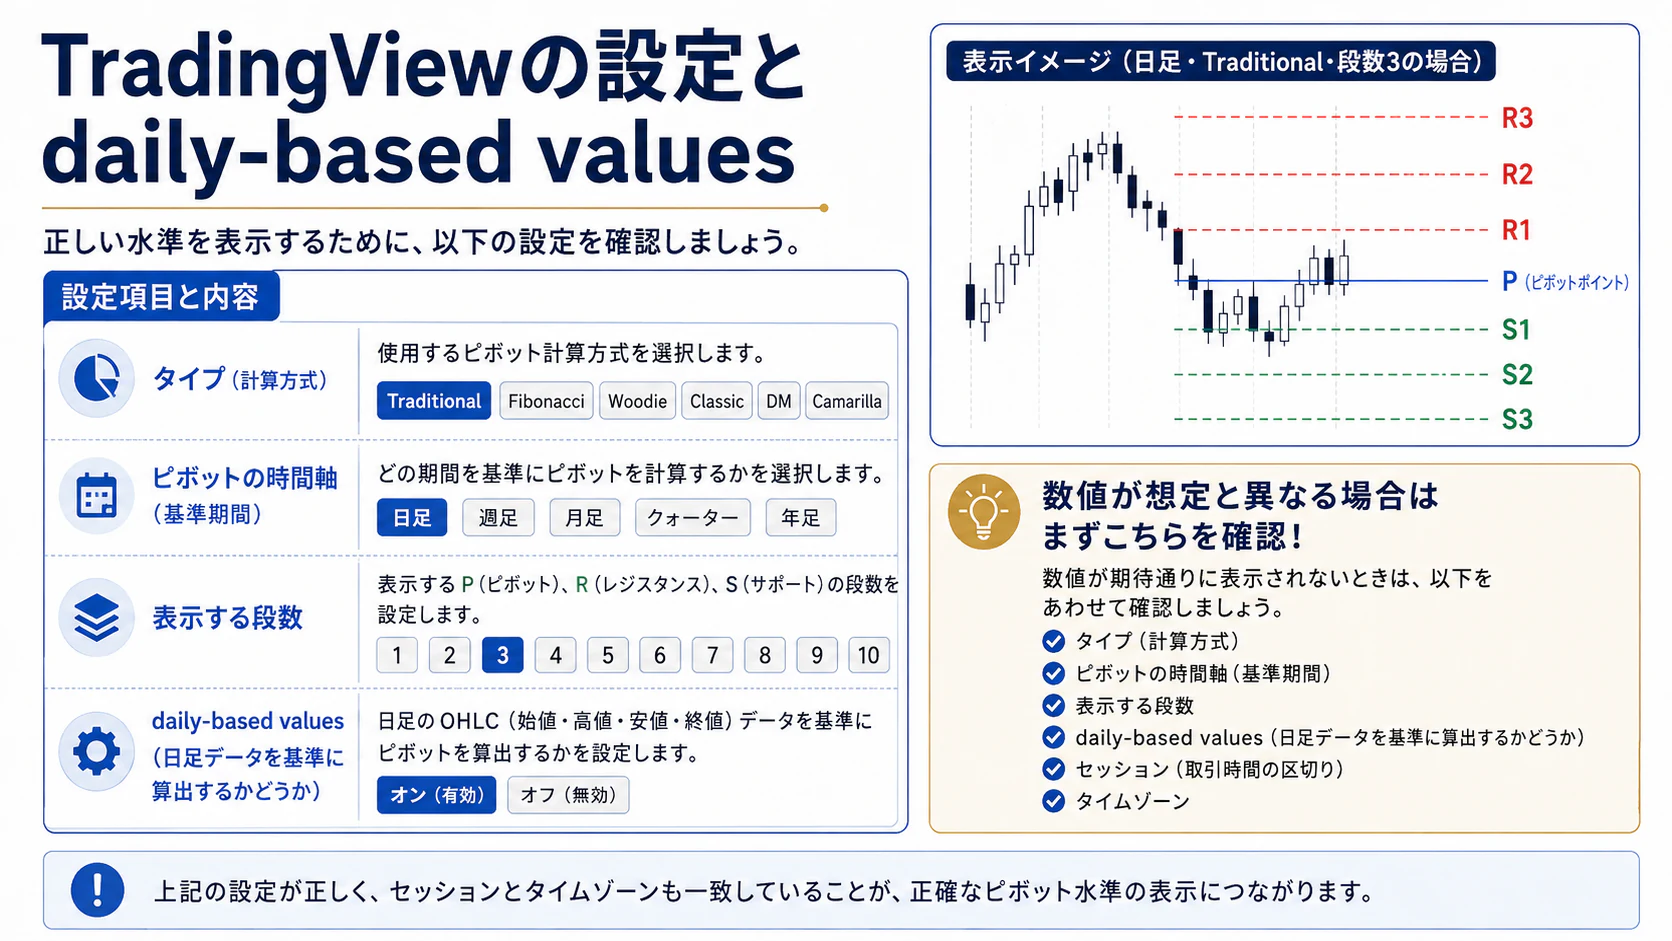
TradingViewの設定とdaily-based values
以下は、提供元が公開している公式ヘルプで確認できる範囲の説明です。画面の名称・配置・初期値は変更されることがあるため、実際の画面でご確認ください。本記事は特定のツールの利用を勧めるものではありません。
公式ヘルプで説明されている範囲では、次のような設定項目が挙げられます。
- 方式(type)の選択:Traditional / Fibonacci / Woodie / Classic / DM / Camarilla
- 基準期間(pivots timeframe)の選択
- 表示する段数
- daily-based values:日足のデータを基準に算出するかどうかに関する設定
数値が想定と違う場合、まずこれらの設定と、前述の取引時間・タイムゾーンを確認することになります。ここに書いていない挙動を推測で補わず、利用中の画面と公式ヘルプで確認してください。参照したヘルプページは記事末尾に掲げています。
フィボナッチ描画との違い
| 観点 | ピボットポイント | フィボナッチ描画 |
|---|---|---|
| 主な入力 | 前期間の OHLC | 人が選んだ高値・安値(3点の場合はさらに1点) |
| 起点の決まり方 | 方式が決める | 利用者が選ぶ |
| 更新のタイミング | 基準期間ごとに自動 | 描き直したとき |
| 同じ条件での再現性 | 条件を揃えれば一致する | アンカーの記録がないと一致しない |
| 主な差異の原因 | 期間・session・timezone・データ源 | アンカー・方向・方式・価格軸 |
優劣の比較ではありません。依存する条件が違う、というだけです。
- ピボットは起点を人が選ばない代わりに、基準期間・取引時間の定義・タイムゾーン・データ提供元に依存します
- フィボナッチ描画は前期間の区切り方に直接は依存しない代わりに、アンカーの選択・測る方向・時間足・価格軸(線形か対数か)・データ提供元に依存します
どちらも条件に依存しない、ということはありません。依存する条件の種類が違うだけで、条件を記録しなければ再現できない点は共通です。フィボナッチ描画の側で何が値を変えるかは、本記事末尾に挙げた関連記事で扱っています。
複数のフィボナッチ水準を帯として扱う場合の注意点は、末尾に挙げた関連記事で整理しています。
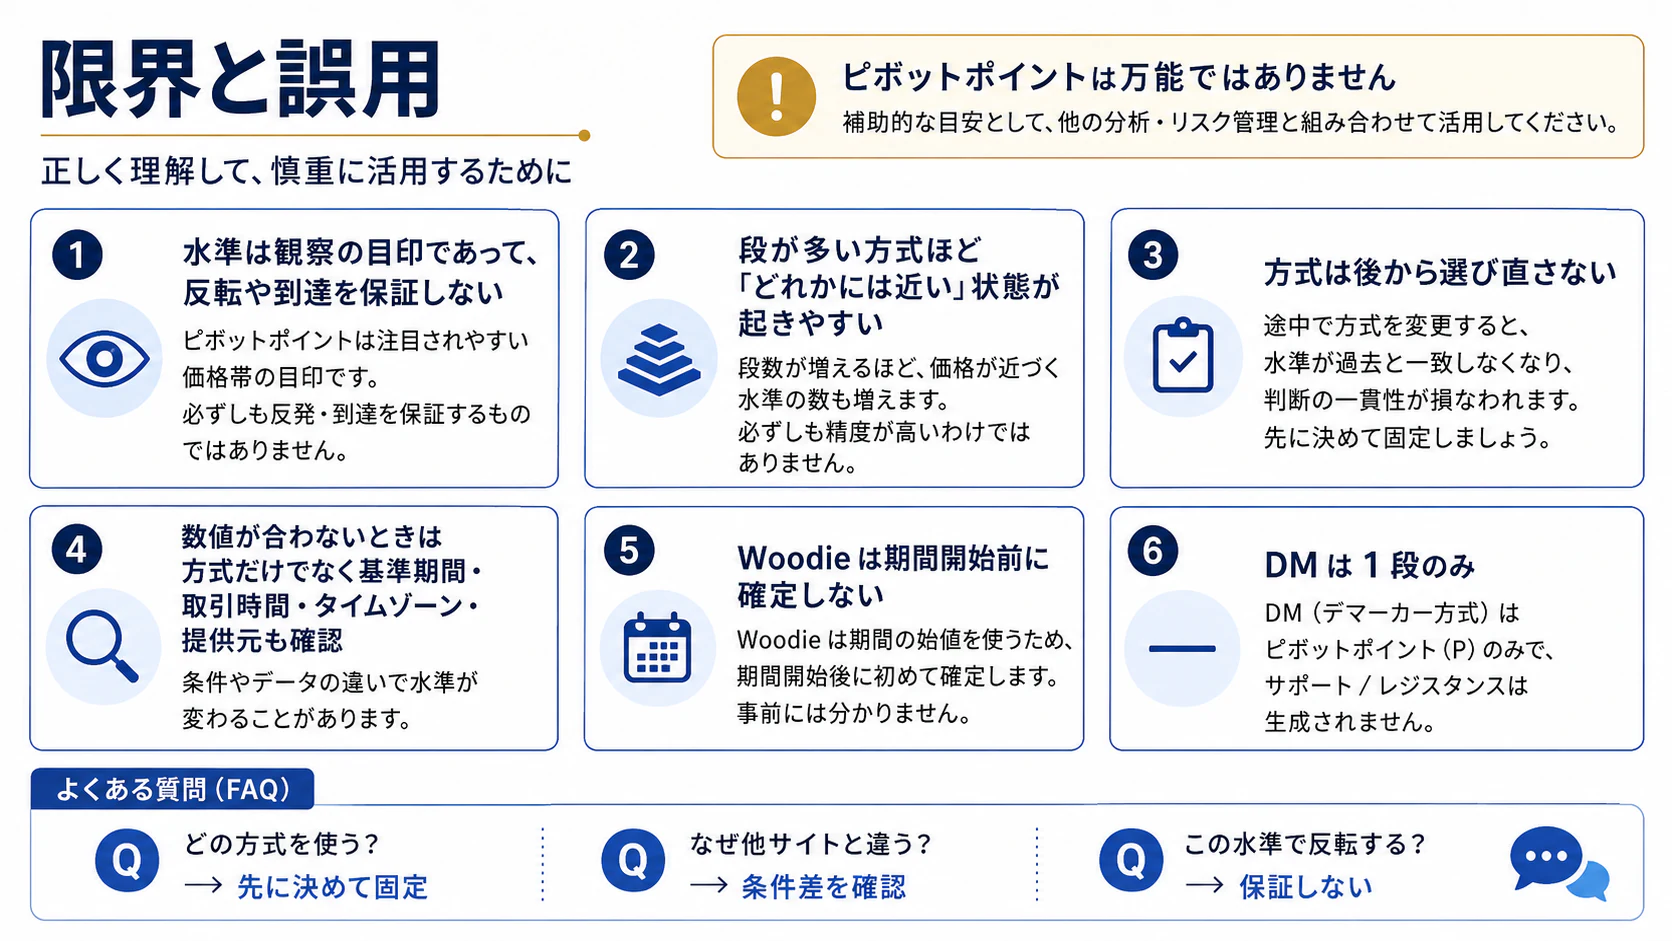
限界と誤用
- 水準は観察の目印であって、そこで反転・到達することを示すものではありません
- 段が多い方式ほど「どれかには近い」状態が起きやすくなります。段の数は確からしさではありません
- 方式を後から選び直すと、都合のよい水準を選べてしまいます。使う方式は先に決めてください
- 数値が他と合わないとき、方式の誤りとは限りません。期間・取引時間・タイムゾーン・データ提供元のいずれかが違う場合があります
- Woodie は当期間の始値を使うため、期間開始前に確定しません
- DM は1段のみです。他方式と同じ段数があるものとして扱わないでください
よくある確認事項
ピボットポイントとは何ですか
前の期間の高値・安値・終値(方式により始値も)から、当期間の基準となる水準を算出したものです。期間が始まる時点で水準が決まります。
どの方式を使えばよいですか
本記事は特定の方式を勧めません。段の間隔と広がり方が違うため、何を観察したいかによって選び、選んだ方式を後から変えないことが確認しやすさにつながります。
なぜ他のサイトと数値が違うのですか
方式、基準期間、取引時間の定義、表示タイムゾーン、データ提供元のいずれかが違う可能性があります。まず条件を揃えて比較してください。
Traditional と Classic は何が違いますか
合成例では、P、R1 / S1、R2 / S2 は同じで、R3 / S3 だけが違います。120.67 / 90.67 と 125.33 / 85.33 です。
Woodie だけ P が違うのはなぜですか
Woodie は P = (H + L + 2 × 当期間の始値) ÷ 4 として、当期間の始値を入力に含めるためです。合成例では106.00になります。
DM に R2 や S3 がないのはなぜですか
DM 方式が定義しているのは P、R1、S1 の1段のみだからです。他方式と同じ段数があるものとして扱わないでください。
Camarilla の水準が狭いのはなぜですか
値幅を12、6、4で割った値に1.1を掛けて段を作るため、他方式より間隔が狭くなります。合成例では R3 でも108.75です。
この水準で反転しますか
分かりません。計算で出るのは位置だけで、そこで何が起こるかは示されません。
まとめ
- ピボットポイントは前期間のデータから機械的に水準を出すもので、起点を人が選びません
- 6方式のうち、P が一致するのは Traditional / Fibonacci / Classic / Camarilla の4つ(合成例で105.33)です
- Traditional と Classic の違いは R3 / S3 だけ、Woodie は当期間始値を使う、DM は1段のみという差があります
- 式が同じでも、基準期間・取引時間の定義・タイムゾーン・データ提供元が違えば値が変わります
- フィボナッチ描画とは裁量の入る場所が違うだけで、優劣の関係にはありません
- 水準は観察の目印であり、到達・反転・収益を示すものではありません
本記事は一般的な情報の整理です。特定の銘柄や取引を勧めるものではなく、個別の状況に応じた助言でもありません。最終的な判断はご自身で行ってください。
参照した公式情報
- 金融庁「金融商品取引業者等向けの総合的な監督指針」 https://www.fsa.go.jp/common/law/guide/kinyushohin/03.html
- SEC(investor.gov)「Investor Bulletin: Performance Claims」 https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-47
- e-Gov 法令検索「金融商品取引法」 https://laws.e-gov.go.jp/law/323AC0000000025
本記事の数値はすべて合成値であり、実在の相場ではありません。
参照した提供元ヘルプ(製品仕様)
以下は、方式の定義および画面の設定項目の説明として参照した提供元のヘルプページです。相場での有効性の根拠には用いていません。製品仕様は変更されることがあります。
- ピボットポイント・スタンダードの方式・期間・設定について
https://jp.tradingview.com/support/solutions/43000521824/
次に読む記事
- フィボナッチ描画の比率と計算方法(比率の由来と、高安を選んで水準を出す計算式)
- 複数水準をゾーンとして扱う際の注意点(複数の水準が近接したときの記録方法と、重なりの数え方の落とし穴)
- フィボナッチ描画との使い分けを整理する(どの問いにどの道具が対応するか、併用したときに独立した情報が増えるとは限らない理由を扱います)
最新の取引条件・手数料・キャンペーン等は、必ず各社公式サイトでご確認ください。本ページの情報は作成時点のものです。