
フィボナッチリトレースメントの引き方|起点・終点・時間足の決め方
線を引いてみたが、他人と一致しない。引き直すたびに水準が動く。本記事を読み終えると、次にチャートを開くときに、どの高値と安値を測定対象にするか、ヒゲを含めるか終値だけにするか、どの時間足で選ぶかを、価格を見る前に決めて書き出せるようになります。
差を生んでいるのは計算式ではありません。式は、上昇なら高値から下へ、下降なら安値から上へ測るという二つだけで、解釈の余地はありません。同じチャートを見ている二人の線が食い違うのは、入力である高値と安値の選び方が違うからです。したがって本記事が扱うのは、比率の解説ではなく入力の固定です。
前提を一つ置きます。フィボナッチリトレースメントが出力するのは価格の候補、すなわち観察点です。水準は相場の方向を決めるものではなく、そこで反発することも、そこへ到達することも保証しません。登場する数値はすべて説明のための合成値で、実在の相場ではありません。最終的な判断は読者ご自身が行う必要があります。
どこからどこまで引くのか。入力は二つしかない
入力は二つしかない
フィボナッチリトレースメントの入力は、測定対象とする値動きの高値 H と安値 L の二つだけです。この二点が決まった瞬間に、表示されるすべての水準が確定します。逆に言えば、チャート上の線が動いたのであれば、変わったのは比率ではなく H か L、あるいはその両方です。
値幅は次のように定義します。
D = H − L
D は測定した値動きの大きさで、常に正の数になります。以降の計算はすべて、この D に比率 r を掛けたものを、どちらかの端点から加減するだけです。
二つの方向、二つの式
測定する値動きが上昇なのか下降なのかで、基準にする端点が変わります。
上昇した値動きの戻りを測る場合(上昇スイング)は、高値から下へ測ります。
水準 = H − r × D
下降した値動きの戻りを測る場合(下降スイング)は、安値から上へ測ります。
水準 = L + r × D
二つの式は同じ D を使い、起点だけが異なります。r = 0 のとき、上昇スイングでは H、下降スイングでは L になります。r = 1 のときはその逆です。式はこれだけで、ここに解釈や裁量の余地はありません。裁量が入るのは、H と L をどう選ぶかという前段だけです。
一般に表示される比率
| 表示 | 式の中の r | 値動きに対する位置づけ |
|---|---|---|
| 23.6% | 0.236 | 到達点に近く、浅い戻り |
| 38.2% | 0.382 | 浅めから中程度の戻り |
| 50% | 0.500 | 値幅のちょうど中間 |
| 61.8% | 0.618 | 深い戻り |
| 78.6% | 0.786 | 起点に近い、かなり深い戻り |
この分類は戻りの深さを言葉で整理するための目安であり、どの水準で価格が反応しやすいかを示すものではありません。なお 50% は、値幅の中間を示す水準として併記されているもので、23.6%・38.2%・61.8% のような黄金比の冪の系列には属しません。比率の導出、50%や78.6%の位置づけ、リトレースメント以外のツールの分類については、フィボナッチ比率の意味とツールの体系 を先に読むと整理しやすくなります。
表示桁と丸めの規則
本記事では、計算結果を小数第4位まで表示し、途中計算では丸めません。丸めた値をさらに次の計算の入力に使うと、誤差がそのまま伝播します。
もう一点、注意が必要なのは差の扱いです。表示のために丸めた値どうしを引き算した結果は、丸める前の値どうしを引き算した結果と一致しないことがあります。水準どうしの距離を比較したい場合は、丸める前の値から計算し、丸めるのは表示の直前だけにします。この記事の後半で、実際に一致しない例を数値で示します。
この計算が決めないこと
式が出力するのは価格の候補であり、それ以上ではありません。計算は、価格がその水準へ到達するかどうかを述べません。到達した場合に反発するかどうかも述べません。上昇と下降のどちらへ進むかも述べません。したがって、この一本の線だけで売買を決められる性質のものではなく、水準はあくまで観察を始める場所として扱う必要があります。
逆から引くと、何が入れ替わるのか
同じ二点でも番号は入れ替わる
同じ高値と安値を使っていても、どちらの端点を「測った値動きの起点」と見なすかによって、同じ価格に付くラベルが変わります。一方の見方で r だった水準は、もう一方の見方では 1 − r になります。61.8% と 38.2%、78.6% と 21.4% が入れ替わるのはこのためです。
これは計算の誤りではなく、測定対象として宣言した値動きが違うというだけです。ただし、宣言を明示しないまま数字だけを共有すると、受け取った側は戻りの深さを逆に理解します。したがって分析の記録を残すときは、水準の数字だけでなく、測定対象としたスイングの方向、H、L の三点を一組で書き留めます。この三点がそろっていれば、第三者が同じ数値を再現できます。
本記事の表記規約
本記事では次のように統一します。
- 測定した値動きが到達した端(上昇スイングなら H、下降スイングなら L)を 0% とする
- その値動きが始まった端(上昇スイングなら L、下降スイングなら H)を 100% とする
- r を、到達点からどれだけ引き返したかを表す戻し率と呼ぶ
この規約のもとでは、上昇スイングの 61.8% は「高値から値幅の61.8%だけ下げた価格」を意味します。使用するツールが逆の規約を採っている場合は、表示された数字を 100 から引いて読み替えれば対応できます。読み替えを毎回行うのは誤読の原因になるため、可能であればツール側の設定を自分の規約に合わせておくほうが安全です。
ベンダーの表示規約の例
プラットフォームごとに既定の水準や制御方法は異なります。ここでは一例として MetaTrader 5 のヘルプに記載された仕様を挙げます。
MetaTrader 5 では、二つの極値点の間にトレンドラインを引くことでリトレースメントを描画します。既定では 0.0、23.6、38.2、50、61.8、100、161.8、261.8、423.6 の9本の水準が表示されます。オブジェクトの制御点は三つで、両端の二点が長さと方向を決め、中央の一点はオブジェクト全体を移動させます。
これは MetaTrader 5 という特定ソフトウェアの実装についての記述であり、他のプラットフォームの既定値や描画方向を保証するものではありません。使用するツールの既定水準、ラベルの向き、丸めの桁は、自分で確認して規則に書き出しておく必要があります。
なお、既定水準のうち 100 を超えるもの(161.8 以降)は、測定した値動きの内側の戻しではなく、値幅の外側を扱う領域です。本記事が扱うのは 0% から 100% までの区間に限られます。外側の水準を三点から求める方法は、フィボナッチエクスパンションを扱う記事を参照してください。
ベンダー文書の解釈文をどう扱うか
MetaTrader 5 のヘルプには、価格がこれらの水準で支持や抵抗に直面することが多い、という趣旨の解釈文も含まれています。この種の記述の扱いには注意が必要です。
ツールの仕様、すなわち描画手順、既定水準の一覧、制御点の数といった事実は、そのベンダー自身の実装に関する一次情報として扱えます。一方、価格がその水準でどう振る舞うかという記述は、ベンダーが自社ツールの用途を説明した文であって、市場の性質を示す検証結果ではありません。同じ文書に書かれていても、この二種類は同じ資格では扱えません。本記事は前者だけを事実として引用し、後者は市場についての根拠としては用いません。
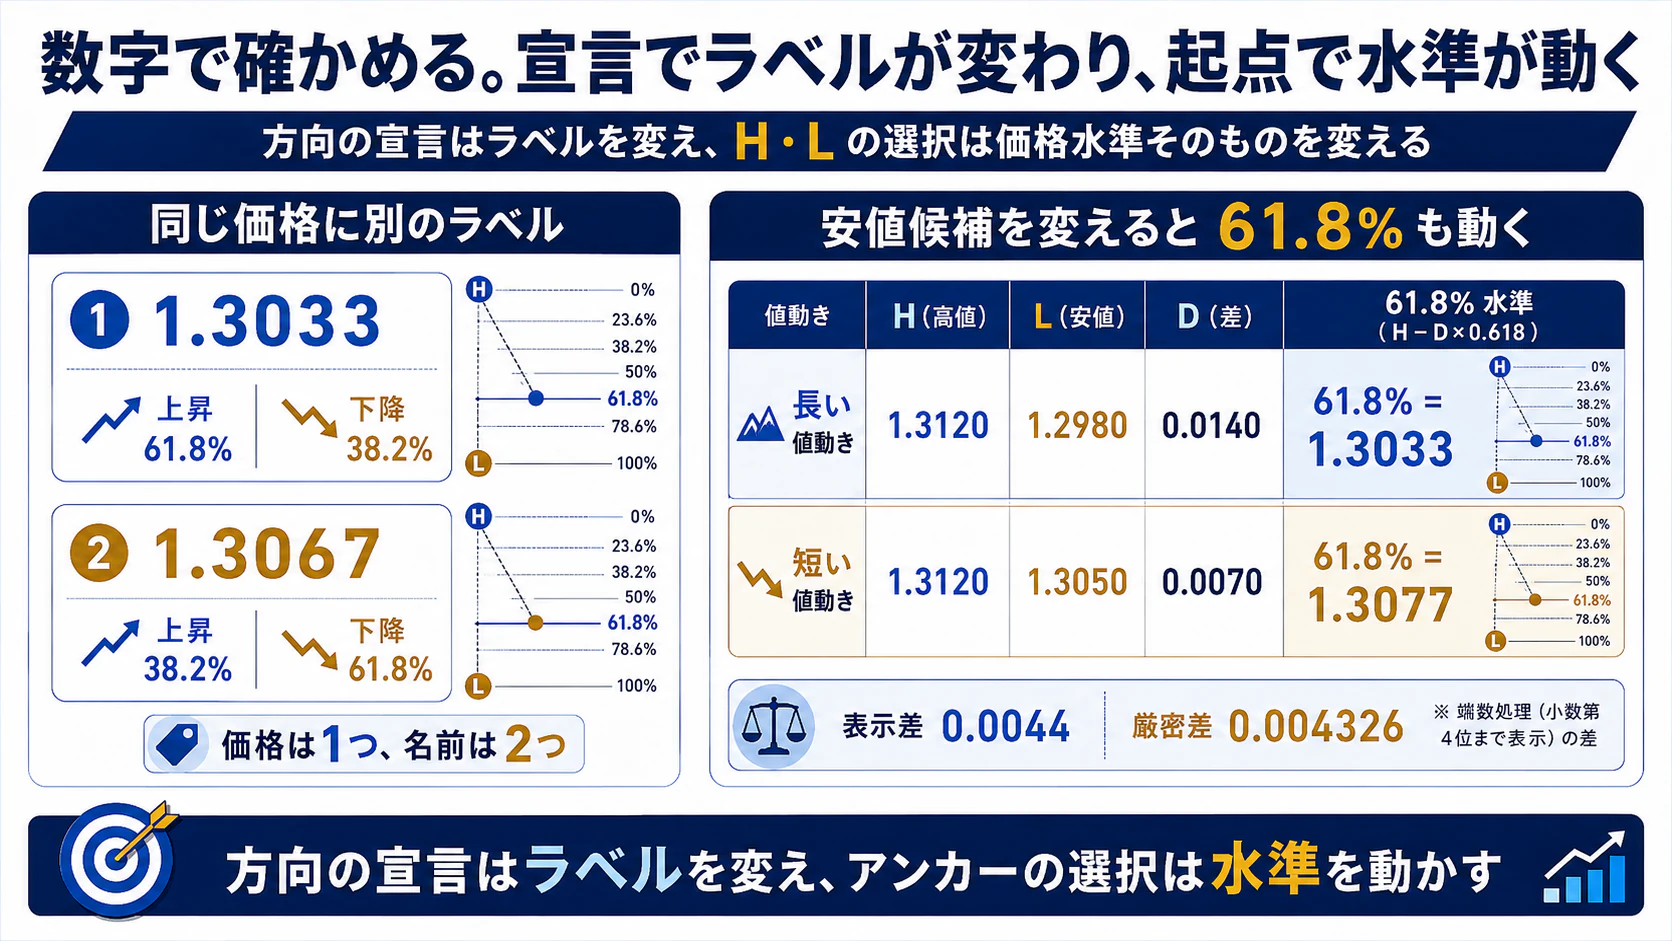
数字で確かめる。宣言でラベルが変わり、起点で水準が動く
以下はすべて、説明のために作成した合成値です。実在の通貨ペアや特定時点の相場を表すものではなく、特定の売買を示すものでもありません。表示は小数第4位までとし、途中計算では丸めていません。入力は次の一組です。
H = 1.3120
L = 1.2980
D = H − L = 0.0140
高値から測る場合
高値 1.3120 まで上昇した値動きが、どこまで引き返したかを測る場合です。
| 戻し率 | 計算 | 水準 |
|---|---|---|
| 23.6% | 1.3120 − 0.0140 × 0.236 | 1.3087 |
| 38.2% | 1.3120 − 0.0140 × 0.382 | 1.3067 |
| 50% | 1.3120 − 0.0140 × 0.500 | 1.3050 |
| 61.8% | 1.3120 − 0.0140 × 0.618 | 1.3033 |
| 78.6% | 1.3120 − 0.0140 × 0.786 | 1.3010 |
安値から測る場合
安値 1.2980 まで下降した値動きが、どこまで引き返したかを測る場合です。
| 戻し率 | 計算 | 水準 |
|---|---|---|
| 23.6% | 1.2980 + 0.0140 × 0.236 | 1.3013 |
| 38.2% | 1.2980 + 0.0140 × 0.382 | 1.3033 |
| 50% | 1.2980 + 0.0140 × 0.500 | 1.3050 |
| 61.8% | 1.2980 + 0.0140 × 0.618 | 1.3067 |
| 78.6% | 1.2980 + 0.0140 × 0.786 | 1.3090 |
二つの表を突き合わせる
先に述べたラベルの入れ替わりを、この一組で確認します。1.3033 は、上昇スイングでは 61.8%、下降スイングでは 38.2% にあたります。同様に 1.3067 は、上昇スイングでは 38.2%、下降スイングでは 61.8% です。50% にあたる 1.3050 だけは、どちらの方向でも同じ数字になります。
価格は一つ、名前は二つです。したがって「61.8%まで戻した」という記述だけでは情報が足りません。どちらの方向の値動きを測ったのかを併記して初めて、その一文は再現可能な記録になります。本記事がこの一組を置いているのは、宣言を固定すれば数値が再現するという点を示すためです。各水準の意味づけや読み取り方そのものは、フィボナッチ・リトレースメント/エクステンション完全ガイドが扱います。
起点を変えると水準は動く
次に、高値を固定したまま、安値だけを別の候補に差し替えます。どちらも上昇スイングの 61.8% を計算します。
| スイング | H | L | D | 61.8% の水準 |
|---|---|---|---|---|
| 長い値動き | 1.3120 | 1.2980 | 0.0140 | 1.3033 |
| 短い値動き | 1.3120 | 1.3050 | 0.0070 | 1.3077 |
二つの水準の差を、先に述べた丸めの規則どおりに確認します。丸める前の値どうしの差は 0.004326 です。一方、表示された値どうしを引くと 0.0044 になります。両者が一致しないのは、表示のために丸めた値を引き算に使ったためです。距離を比較する目的では、丸める前の 0.004326 を使います。
この差は、比率が変わったから生まれたのではありません。比率はどちらも 61.8% で同一であり、変わったのは D、すなわち測定対象として宣言した値幅だけです。
この一組が示していることは単純です。フィボナッチリトレースメントの出力は、比率の選択よりも、起点と終点の選択に強く支配されます。だからこそ本記事は、比率の解説ではなく入力の固定に紙面を割いています。
この例が示すこと、示さないこと
この例が示すのは、算術が一意であること、方向の宣言によってラベルが変わること、そして起点の差がそのまま水準の差になることの三点です。
示さないことも明確にしておきます。これらの水準に価格が到達するかどうかは何も示していません。到達した場合に反発するかどうかも示していません。どの水準がより有効かという比較も含みません。これらは計算からは出てこない事柄であり、別途の検証を必要とします。
ヒゲで測るか、終値で測るか。時間足はどう揃えるか
二つの価格系列の性質
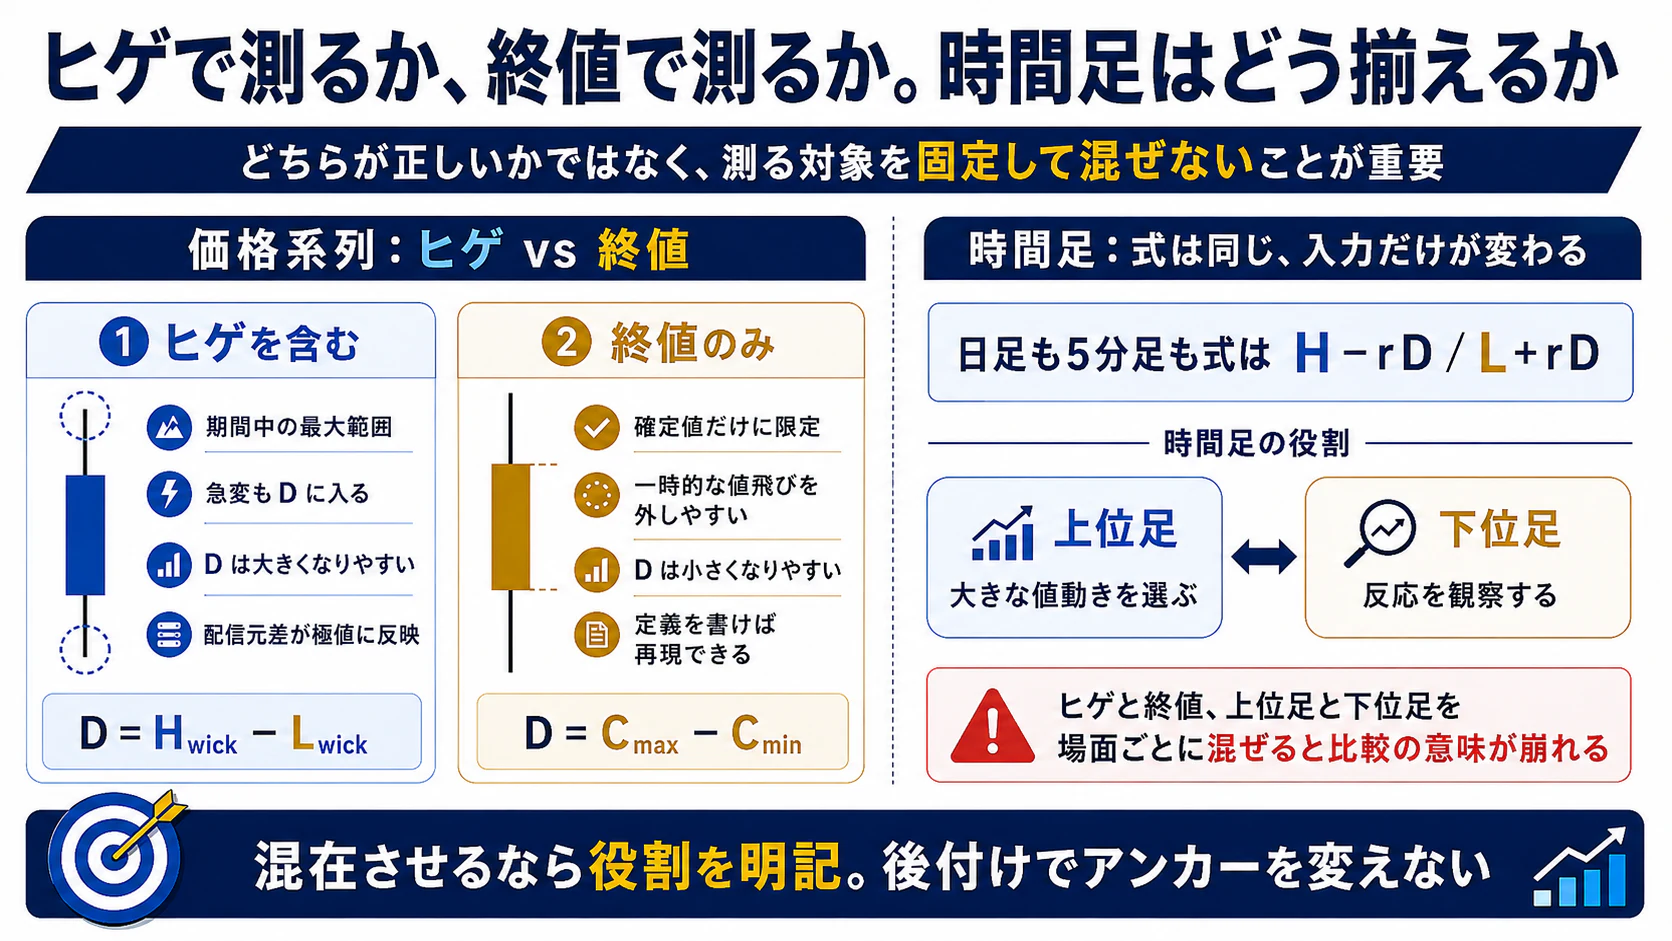
高値と安値をヒゲ(期間中の最高値・最安値)から取るか、終値だけから取るかで、D の値が変わります。どちらか一方が正しいというものではなく、測っている対象が違うと理解するのが正確です。
| 観点 | ヒゲを含む高値・安値 | 終値のみ |
|---|---|---|
| 測る範囲 | 期間中に実際に付いた最大の範囲を含む | 期間の確定値だけに限定される |
| 一時的な急変の扱い | 値幅 D に含まれる | D から外れやすい |
| D の大きさの傾向 | 相対的に大きくなりやすい | 相対的に小さくなりやすい |
| 配信元による差 | 極値が配信元で一致しない場合、その差が D に直接反映される | 反映の度合いは相対的に小さい |
| 再現性 | 定義を書き出せば再現できる | 定義を書き出せば再現できる |
ヒゲを使えば、実際に約定した価格帯を取りこぼしません。終値を使えば、瞬間的な値飛びの影響を受けにくくなります。どちらを採るかは、その後の観察で何を確認したいかによって決まり、決めたあとは変えないというのが唯一の要件です。
系列を混ぜない
上昇スイングをヒゲで測り、下降スイングを終値で測るといった混在が起きると、二つの D が別々の定義で作られることになります。この状態で得られた水準どうしを比較しても、比較の意味が成立しません。同様に、H はヒゲから取り、L は終値から取るという組み合わせも、片側だけ定義が違う入力になります。
混在は意図的に行われることはまれで、たいていは「今回はこちらのほうが分かりやすいから」という理由で生じます。その判断が価格の動きを見た後に行われている限り、それは選択ではなく後付けです。
時間足を変えても算術定義は変わらない
ここが本記事の要点です。時間足を変えても、計算式そのものは一切変わりません。上昇スイングは常に H − r × D、下降スイングは常に L + r × D です。
変わるのは、選ばれる高値と安値という入力だけです。日足で選んだ H と L は、5分足で選んだ H と L より大きな D を作りますが、それは式が違うからではなく、入力が違うからです。したがって「日足のフィボナッチ」と「5分足のフィボナッチ」は二種類の分析手法ではなく、同一の式に別の入力を入れた二つの結果です。
この区別ができていれば、次のことが自然に導かれます。時間足を上げれば水準が信頼できるようになる、という言い方は成立しません。時間足を上げて変わるのは入力の粒度であって、出力の性質ではありません。時間足の選択は、精度の問題ではなく、どの値動きを測定対象と宣言するかという問題です。
一貫性を保つ方法と、線の識別
一貫性を保つ方法は二つあります。一つ目は、単一の時間足で完結させる方法です。スイングの選択も、その後の観察も、同じ時間足で行います。規則が単純になり、混在が起きにくくなります。二つ目は、時間足に役割を分ける方法です。たとえば、スイングの選択は上位足だけで行い、下位足は反応の観察にのみ使い、下位足の動きを理由に上位足のスイングを引き直さない、という取り決めにします。この場合、どの時間足がどの役割を担うかを規則に明記しておかないと、結局は都合の良い足で引き直すことになります。
いずれの方法でも、複数のスイングや複数の時間足の水準を同時に表示する場合は、線の色、太さ、ラベルによって、どのスイングから出た水準かを識別できるようにします。識別できない線は、後から根拠として使えません。どの入力から生まれた線か分からない水準がチャート上にある状態は、線が多いのではなく、記録が失われているという状態です。
伸びている途中の波は、引き直してよいのか
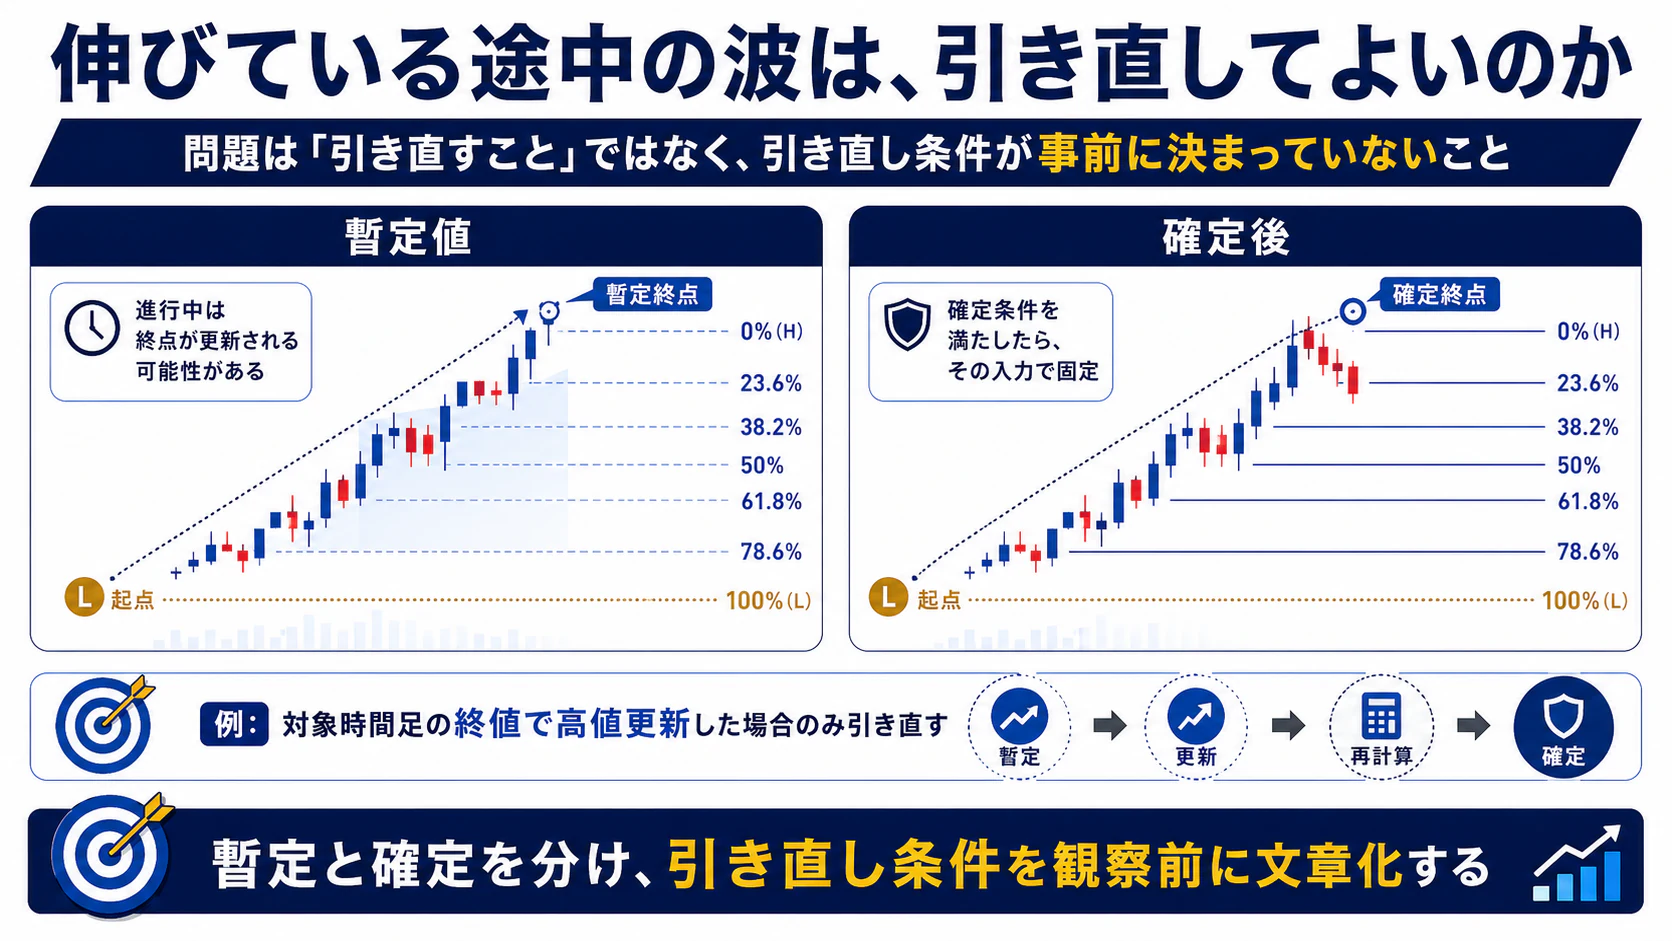
終点となる高値や安値は、値動きが進行している間は更新される可能性があります。終点が更新されれば D が変わり、すべての水準が同時に動きます。したがって、進行中の段階で表示されている水準は暫定値です。
暫定であること自体は問題ではありません。問題になるのは、暫定と確定の区別を記録に残さないことです。引き直す条件をあらかじめ規則に含めておけば、引き直しは規則の適用であって後付けにはなりません。反対に、条件を決めずに引き直せば、それが規則の適用なのか都合の良い変更なのかを、後から誰も判別できなくなります。
では、価格を見る前に何を書き出しておくのか
規則は価格を見る前に書き出す
フィボナッチリトレースメントで再現性が失われる最大の原因は、計算ではなく選択です。同じチャートから複数のスイングを取り出せる以上、選択規則を先に固定しておかない限り、結果は事後的にいくらでも変えられます。
したがって、描画する前に次の項目を文章として書き出します。書き出す作業そのものが目的で、内容の巧拙は二の次です。
| 固定する項目 | 決めておく内容 | 記入例 |
|---|---|---|
| 対象時間足 | どの足の高値・安値からスイングを選ぶか | 4時間足 |
| 価格系列 | ヒゲを含む高値・安値か、終値のみか | ヒゲを含む高値・安値 |
| スイングの定義 | 何をもって一つの上昇・下降と見なすか | 反対方向へ一定幅動いた時点で一つの波が終了したと見なす |
| 終点の更新条件 | 終点が更新されたときに引き直すか | 対象時間足の終値で更新された場合のみ引き直す |
| 表示水準 | 表示する比率をいくつにするか | 23.6、38.2、50、61.8、78.6 の5本 |
| 表示桁と丸め | 何桁で表示し、途中計算を丸めるか | 小数第4位表示、途中計算は丸めない |
| 記録方法 | どの事例を記録に残すか | 反応した事例も反応しなかった事例も同じ基準で全件記録 |
極値の定義方法にはいくつかの選択肢がある
どの高値と安値を一つの波の両端と見なすかについて、唯一の正解はありません。実務上は次のような定義が使われます。
- 一定期間内の最高値と最安値を用いる
- 反対方向へ一定の値幅または一定の割合だけ動いた時点で、波が終了したと見なす
- 上位時間足でも識別できる極値だけを対象にする
- 対象時間足で一定本数以上、更新されなかった極値だけを対象にする
重要なのはどれを選ぶかではなく、選んだものを書き出して固定することです。定義が文章になっていれば、後から自分の分析を検算できます。定義が頭の中にしかない場合、検算はできません。
再現性の確認
規則が十分かどうかは、次の問いで確認できます。同じ規則と同じ価格データを渡された第三者、あるいは一か月後の自分が、同じ H と同じ L を選べるか。選べないのであれば、規則のどこかが不足しています。不足している箇所は、たいてい「明らかな高値」「きれいな波」といった、言葉にすると基準が消える表現のあたりに潜んでいます。
なお、フィボナッチ水準とピボットなど別系統の水準を並べて観察する場合は、対象スイング、ピボットの方式、日付の区切りを、観察の前にまとめて登録しておく必要があります。この手順は、二重計上を避けるための記事で扱います。
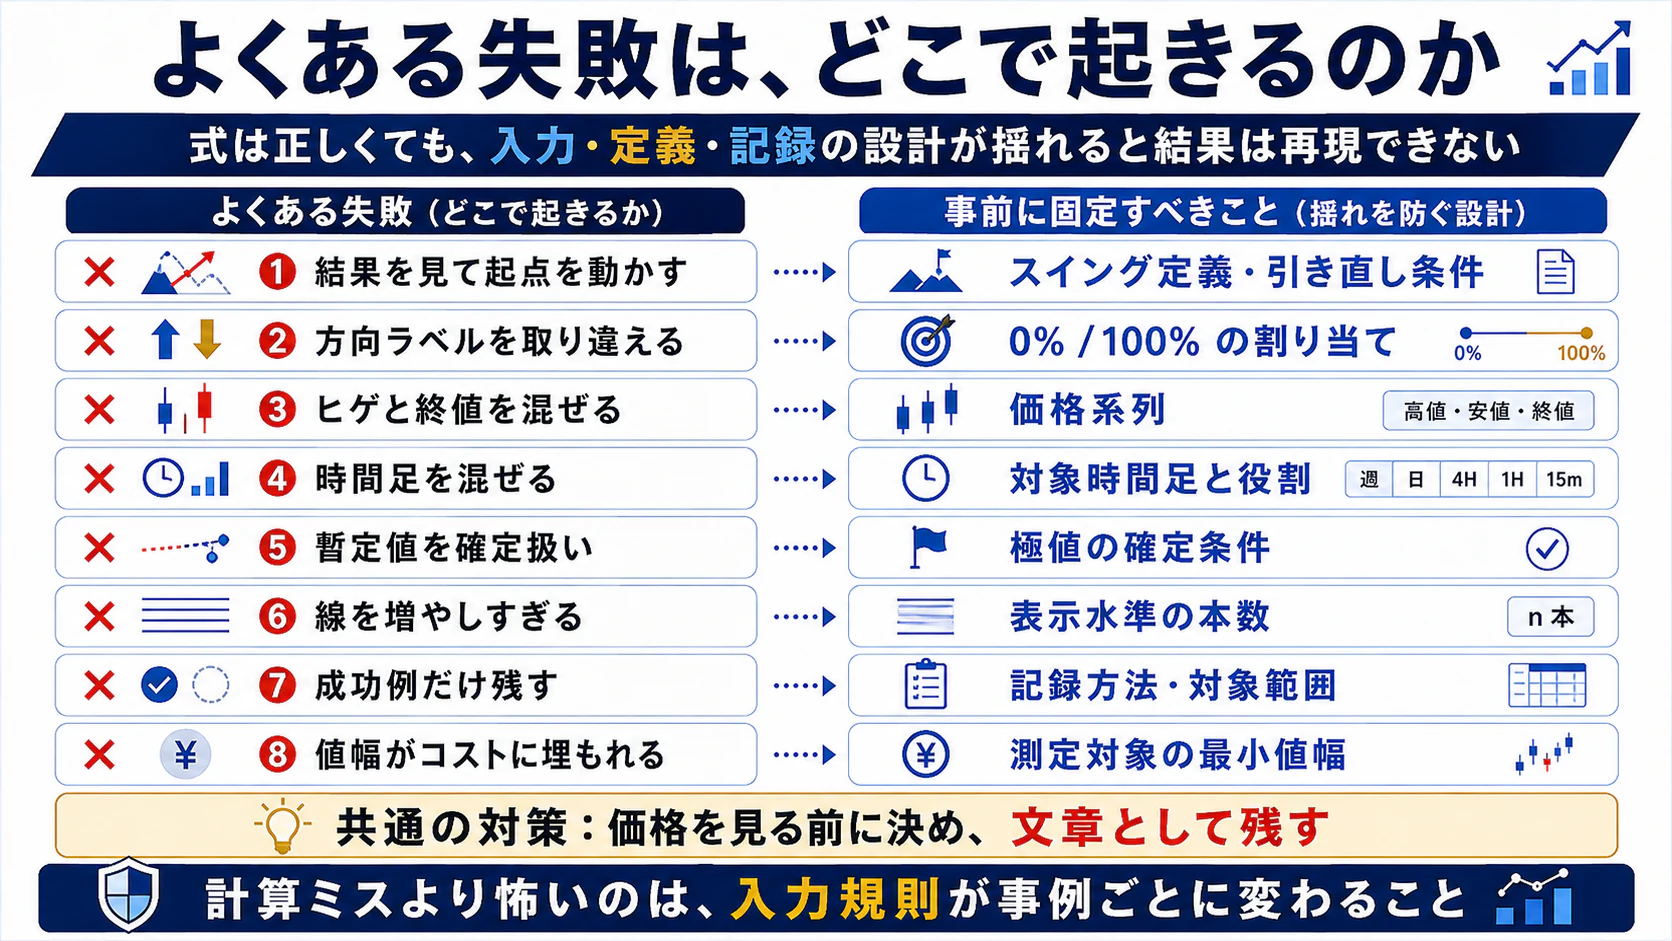
よくある失敗は、どこで起きるのか
ここで挙げるのは、いずれも計算間違いではありません。式は正しいのに結果が再現しなくなる、入力側の失敗です。
入力を後から動かす型
一つ目は、反応した場所に合わせて起点を動かすことです。価格が 38.2% で反応しなければ別の高値へ引き直し、61.8% でも反応しなければ別の安値へ差し替える。この操作を続けると、どの値動きにもフィボナッチが当てはまっているように見えます。当てはまっているのは市場ではなく、事後的に選んだ入力です。前節の表が示すとおり、安値を一つ差し替えるだけで水準は動きます。結果を見てから入力を選べる限り、どんな価格にも線を通せます。防ぐ方法は一つで、選択規則を観察の前に固定し、規則が指定しない引き直しを行わないことです。
二つ目は、進行中の極値を確定として扱うことです。終点がまだ更新されうる段階の水準を確定した水準として記録すると、後から見たときに暫定値と確定値が区別できなくなります。過去データで検証する場合には、より重い形で現れます。その時点ではまだ確定していなかった極値を確定済みの入力として使ってしまうと、実時間では再現できない結果が得られます。極値の確定条件を規則に書き、検証でも同じ条件を適用する必要があります。
定義を混ぜる型
方向のラベルの取り違えは、0% と 100% がどちらの端点にあるかを確認しないまま数字を読むことで起こります。浅い戻りだと思っていた水準が、実際には起点近くまで戻った深い水準だった、という取り違えです。描画したら、まず両端の数字を確認し、自分の規約に一致しているかを見ます。
価格系列の混在は、ヒゲと終値を場面ごとに使い分けることで起こります。個々の計算は正しくても、D の定義が事例ごとに変わるため、集めた記録は比較できません。この混在は集計の段階では顕在化せず、結論の段階で誤りとして残ります。時間足の混在も同じ形です。上位足で選んだスイングと下位足で選んだスイングの水準を区別せずに同じ根拠として扱うと、線の本数だけが増えます。時間足ごとに規則上の役割を決め、線には由来が分かる識別を付けます。
記録の設計に関する型
表示する比率を増やすほど、価格がどれかの線に接触する頻度は上がります。接触が増えることと、分析の有効性が上がることは別です。表示する水準の本数も、観察の前に決めて固定する対象に含めます。
反発した事例だけを集めれば、どのような水準でも機能しているように見えます。記録は、反応した事例と反応しなかった事例を同じ基準で残して初めて意味を持ちます。この記録の設計は、選択規則と同時に決めておくのが最も確実です。
測定した D が、スプレッドなどの取引コストと比べて小さい場合、隣り合う水準の間隔はコストに埋もれます。これは計算の誤りではなく、測定対象の選択の問題です。どの程度の値幅以上を測定対象とするかも、規則に含めておくと判断が安定します。
失敗と、事前に固定すべき項目の対応
| 失敗 | 事前に固定しておく項目 |
|---|---|
| 結果を見てから起点を動かす | スイングの定義と引き直し条件 |
| 方向のラベルを取り違える | 0% と 100% の割り当て規約 |
| ヒゲと終値の混在 | 価格系列 |
| 時間足の混在 | 対象時間足と各時間足の役割 |
| 暫定値を確定値として扱う | 極値の確定条件 |
| 線が増えすぎる | 表示水準の本数 |
| 成功例だけが残る | 記録方法と集計の対象範囲 |
| 値幅がコストに埋もれる | 測定対象とする最小値幅 |
一覧にすると分かるとおり、対策はすべて同じ形をしています。価格を見る前に決め、決めたことを文章にしておく、それだけです。
次に読む記事
100% を超える水準を使った値幅の投影、比率そのものの数学的な由来とツール全体の分類、各プラットフォームの操作手順は本記事では扱いません。本記事は特定のツールに依存しない方法論を主とし、ベンダーの実装は表示規約の例としてのみ触れています。ここから先は、目的に応じて次の記事へ進んでください。
- 比率の由来、50%や78.6%の位置づけ、リトレースメント以外のツールの分類を先に整理したい場合は、FXのフィボナッチ分析入門に戻ってください。
- 100% を超える領域、すなわち三点を使って値幅を投影する方法は、フィボナッチエクスパンションの3点の選び方と計算式 で扱います。本記事で固定した起点・終点の考え方が、そのまま前提になります。
- フィボナッチ水準とピボットが近接したときに、それを独立した二つの根拠と見なしてよいかどうかは、フィボナッチとピボットの重なりを二重計上せずに測る手順 で扱います。許容距離と系統の整理を、観察の前に登録する手順です。
- リトレースメントとエクステンションを一つの記事で通して確認したい場合は、フィボナッチ・リトレースメント/エクステンション完全ガイド も参照できます。
使う前に確認しておくこと
最後にもう一度確認します。本記事で示した水準は、観察を始める候補地点であり、価格の方向を決めるものでも、反発や到達を保証するものでもありません。数値例はすべて説明のための合成値です。本記事は一般的な情報提供を目的としており、特定の商品、通貨ペア、売買方法を推奨するものではありません。実際の取引に関する判断は、相場状況、取引コスト、ご自身の許容できる損失を踏まえ、読者ご自身の責任で行ってください。
参照した情報
- MetaQuotes Ltd, MetaTrader 5 Help, Fibonacci Retracement. https://www.metatrader5.com/en/terminal/help/objects/fibo/fibo_retracement (参照日:2026年8月11日。同ページに更新日の表示はありません) (参照範囲:描画手順、既定水準の一覧、制御点の構成。MetaTrader 5 の実装に関する記述としてのみ使用しています。同ヘルプに含まれる、価格が各水準で支持・抵抗に直面することが多いという趣旨の記述は、ベンダーによる用途説明であり、市場の性質を示す検証結果としては扱っていません。)
最新の取引条件・手数料・キャンペーン等は、必ず各社公式サイトでご確認ください。本ページの情報は作成時点のものです。