
6ゾーン型フィボナッチゾーンとは?原典・計算式・ピボットとの差
「フィボナッチゾーン」「フィボナッチピボット」といった名前で説明されているものは、資料ごとに中身が違います。ピボットに幅を持たせた帯、リトレースメントの周辺を塗ったもの、時間を測るフィボナッチタイムゾーン。名前が同じでも、入力する価格も、使う倍率も、出力される形も別物です。
読み終えると、自分が見ている「ゾーン」がどれなのかを、入力・倍率・出力の形・更新の時点の四項目で特定できるようになります。本記事が扱うのはそのうちの一つ、Robert Krausz が発行した Fibonacci Trader Journal 第2巻第1号「High Probability Fibonacci Zone Analysis」の方法です。前営業日の高値・安値・終値から五本の価格水準を作り、六つのゾーンを構成します(以降、6ゾーン型と呼びます)。
6ゾーン型は、どこで買うか売るかを決める道具ではありません。代わりにできるのは、九本の価格水準を自分で再現し、他人の画面や実装が同じものを指しているかを式で照合し、「バンドに触れた」と「ゾーンを抜けた」を取り違えずに数え直せる状態にすることです。フィボナッチ方式ピボットと同じ価格になる水準が何本あるかも、この記事で確かめられます。
本記事に出てくる価格はすべて説明のための合成値であり、実在の相場でも、特定の銘柄・通貨ペアでもありません。ゾーンやバンドは、値動きを観察するための候補となる価格帯であって、価格の方向を決めるものでも、到達や反発を保証するものでもありません。原典の表題と本文には確率に関する表現が含まれますが、本記事は再現研究を行っておらず、それを当サイトの主張として引き継ぎません。最終的な判断は、読者ご自身が行う必要があります。
自分が見ている「フィボナッチゾーン」はどれか
同じ名前で呼ばれている別のもの
まず、名前の重なりを整理します。少なくとも次のものが、同じ語で説明されている場面があります。
一つ目は、本記事が扱う6ゾーン型です。前営業日の高値・安値・終値から一意に決まる、六つの区間を指します。
二つ目は、ピボットの一方式として計算された水準の集まりです。これは通常、区間ではなく複数の水平線として表示されます。表示上の名前に「ゾーン」が付く実装もあります。
三つ目は、リトレースメントやピボットの水準に上下の余裕を持たせ、帯として表示したものです。この場合、帯の幅は計算式から自動的に決まるのではなく、表示する側が別途定めています。
四つ目は、フィボナッチタイムゾーンです。これは価格ではなく時間の間隔を測る道具であり、名前は似ていますが対象そのものが違います。
五つ目は、記事や分析者が、その文章の中だけで定義して使う「ゾーン」です。複数の計算水準を含む価格帯を、一つの帯としてまとめて扱うための作業上の定義です。
コンフルエンス実践ガイドの「ゾーン」との関係
当サイトのフィボナッチゾーン/コンフルエンス実践ガイドで使われている「ゾーン」は、上の五つ目にあたります。あの記事は、明示した複数の計算水準を含む価格帯を、その記事の中での操作的な定義として「ゾーン」と呼んでいます。
本記事の六つのゾーンは、それとは別のものです。前者は分析者が範囲を定義する帯であり、後者は前営業日の高値・安値・終値から機械的に決まる六つの区分です。両方を読むときは、どちらの定義で書かれた「ゾーン」なのかを先に確認してください。語が同じというだけで、同じ対象を指しているわけではありません。
名前ではなく四項目で識別する
名称の正誤を争っても解決しません。次の四項目を確認すれば、名前が何であっても対象は特定できます。
| 確認する項目 | 具体的に見るところ |
|---|---|
| 入力データ | どの期間の、どの価格を使うか。前営業日の高値・安値・終値か、分析者が選んだ高値と安値か、時間の起点か |
| 倍率 | どの倍率の一覧を使っているか。0.5 と 1.0 が区切りに入っているか。0.618 と 1.382 がどこに入っているか |
| 出力の形 | 線として一本の価格を示すのか、区間として範囲を示すのか |
| 更新の時点 | どの時点で確定し、どの期間は動かさないのか |
本記事が扱う6ゾーン型は、この四項目が原典によって固定されています。以下ではその中身を見ていきます。
5本の境界と6つの区間はどう計算するのか
記号を先に整理する
原典の手順を読むときに、一つ引っかかる点があります。原典はバランスポイントに C という記号を当てています。一方で、終値も Close の C です。同じ文字が二つの意味で使われています。
混同を避けるため、本記事では次のように書き分けます。
- H、L、C:前営業日の高値、安値、終値
- レンジ:H − L
- BP:バランスポイント
- A、B、D、E:BP の上下に置く四本の境界(記号は原典に合わせます)
以下で「BP に加える」と書いている箇所は、原典では「C に加える」と表記されています。指しているのはバランスポイントです。
手順(原典 STEP 1)
原典の手順は五段階です。
- (H + L + C) ÷ 3 を計算する。これがバランスポイント(BP)
- レンジの 50% を BP に加える。これが D
- レンジの 50% を BP から引く。これが B
- レンジの全幅を BP に加える。これが E
- レンジの全幅を BP から引く。これが A
これで五本の価格水準ができ、その内側と外側を合わせて六つのゾーンになります。原典は、ゾーン2・3・4・5 が上下に境界を持つ一方、ゾーン1とゾーン6は境界を持たないと明記しています。
いつの高値・安値・終値を使うのか
原典は、ゾーンを当日の引け後に当日の高値・安値・終値から計算し、翌日へ投影すると書いています。投影先の日から見れば、当日のゾーンは前営業日の高値・安値・終値から作られている、ということになります。本記事では後者の書き方で統一します。
重要なのは、当日の値動きによってゾーンが動かない点です。前営業日が確定した時点で、その日に使う五本の水準はすべて確定します。進行中の高値・安値を入力に混ぜると、それは6ゾーン型ではなく、日中に変化し続ける別の指標になります。
原典はもう一点、ゾーンを作るときの基準となる期間は日足でなければならない、と指示しています。表示する時間足を短くしても、ゾーンの入力は日足の高値・安値・終値のまま固定される、という意味に読めます。
ここで「日足」が何時から何時までを指すのかは、データの提供元とセッションの区切りに依存します。区切りが違えば高値・安値・終値が変わり、BP を含むすべての水準が変わります。この論点はデイリーピボットの計算式で扱います。同じ手法でも、入力に使う日足の定義が違えば数値は一致しません。
BP の式そのものは目新しいものではない
(H + L + C) ÷ 3 という式は、ピボットの中心値として広く使われている形と同じです。6ゾーン型に固有なのは中心値の求め方ではなく、その上下をどう区切るかという部分です。この点は「ピボットや一般的な帯と、どこが同じでどこが違うのか」で改めて整理します。
合成値による計算例
ここから具体的な数値で計算します。以下の価格はすべて、説明のために作成した合成値です。実在の商品の価格ではなく、通貨ペアや銘柄も特定しません。価格の単位も置きません。
前営業日の入力を次のように置きます。
| 項目 | 値 |
|---|---|
| 高値 H | 1.3120 |
| 安値 L | 1.2980 |
| 終値 C | 1.3080 |
| レンジ(H − L) | 0.0140 |
バランスポイントを計算します。
BP = (1.3120 + 1.2980 + 1.3080) ÷ 3 = 1.3060
五本の境界は次のとおりです。
| 記号 | 計算 | 値 |
|---|---|---|
| E | BP + レンジ | 1.3200 |
| D | BP + レンジ × 0.5 | 1.3130 |
| BP | (H + L + C) ÷ 3 | 1.3060 |
| B | BP − レンジ × 0.5 | 1.2990 |
| A | BP − レンジ | 1.2920 |
この五本によって、六つのゾーンができます。
| ゾーン | 範囲 | 幅 |
|---|---|---|
| ゾーン6 | 1.3200 超(上側の境界なし) | 定義されない |
| ゾーン5 | 1.3130 〜 1.3200 | 0.0070 |
| ゾーン4 | 1.3060 〜 1.3130 | 0.0070 |
| ゾーン3 | 1.2990 〜 1.3060 | 0.0070 |
| ゾーン2 | 1.2920 〜 1.2990 | 0.0070 |
| ゾーン1 | 1.2920 未満(下側の境界なし) | 定義されない |
境界を持つ四つのゾーンは、幅がいずれも 0.0070 で等しくなります。これは偶然ではなく、どのゾーンもレンジの 50% ぶんの区間として定義されているためです。ゾーン1とゾーン6には外側の終端がないため、幅そのものが定義されません。
なお、この例では終値 1.3080 が当日レンジの上半分にあります。そのため BP も上寄りになり、1.3060 という値になっています。五本の境界は BP を中心に上下対称に並びますが、BP 自体はレンジの中央に来るとは限りません。終値の位置が BP を動かします。
表示と丸めの扱い
本記事では、価格を小数第4位まで表示します。途中計算では丸めません。丸めた値を次の計算の入力に再利用すると、誤差が積み上がるためです。
境界の五本は、この入力では小数第4位までで正確に表せます。一方、支持・抵抗バンドは、レンジに 0.618 や 1.382 を掛けて求めるため、小数第4位に収まりません。表に示す値は丸めた表示値です。自分で再計算して突き合わせるときは、丸める位置を先に揃えてください。位置が違えば、最下位の桁が一致しないことがあります。
境界と同値になったときの扱い
価格がちょうど境界と一致した場合、上下どちらのゾーンに分類するのかという問題が残ります。本記事が参照した範囲では、原典の該当箇所にこの扱いの記載を確認できませんでした。
したがって、集計や実装を行う場合は、たとえば「下端を含み、上端を含まない」といった規則を先に決め、固定する必要があります。規則が違えば、同じ価格データでも分類結果が変わります。後から規則を変えると、それ以前の集計と接続できなくなります。
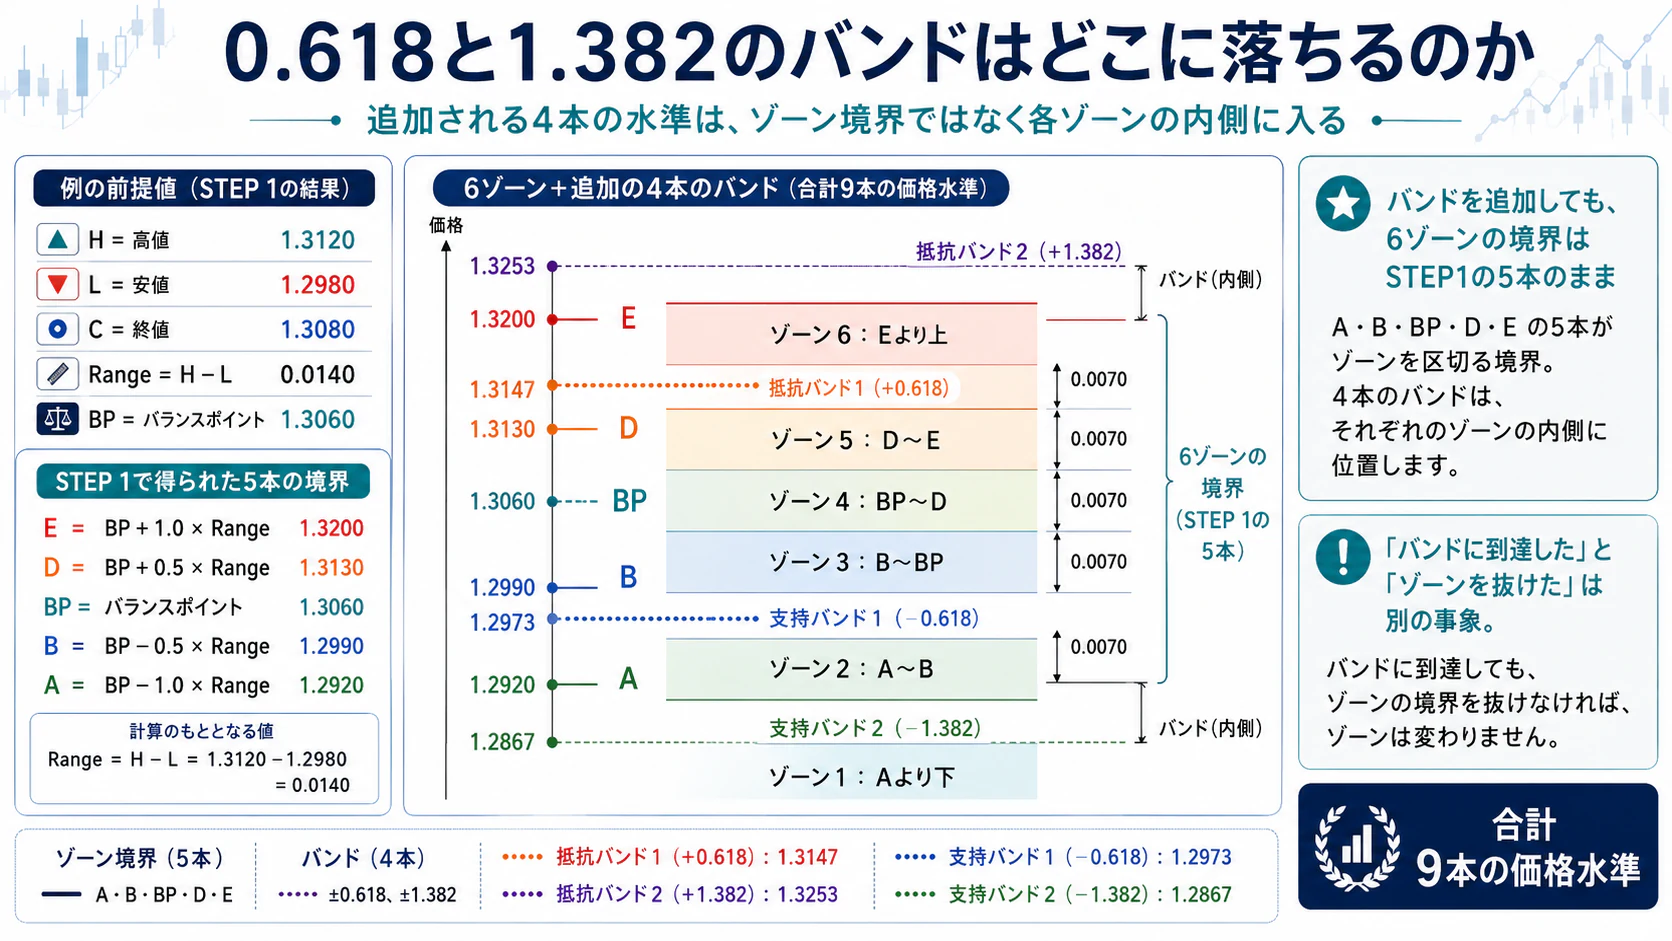
0.618 と 1.382 のバンドはどこに落ちるのか
追加される四本の水準(原典 STEP 2)
六つのゾーンを作った後、原典はフィボナッチ比率を使う四本の水準を追加します。
サポートバンド1     = BP − 0.618 × レンジ
サポートバンド2     = BP − 1.382 × レンジ
レジスタンスバンド1 = BP + 0.618 × レンジ
レジスタンスバンド2 = BP + 1.382 × レンジ
原典はこれらの水準に記号を当て、既存の境界との間にできる帯をバンドと呼んでいます。つまり B と新しい水準の間がサポートバンド1、A と新しい水準の間がサポートバンド2、D と新しい水準の間がレジスタンスバンド1、E と新しい水準の間がレジスタンスバンド2です。
合成値での計算
同じ入力で計算します。
| 名称 | 計算 | 表示値 | 落ちるゾーン |
|---|---|---|---|
| レジスタンスバンド2 | BP + レンジ × 1.382 | 1.3253 | ゾーン6 |
| レジスタンスバンド1 | BP + レンジ × 0.618 | 1.3147 | ゾーン5 |
| サポートバンド1 | BP − レンジ × 0.618 | 1.2973 | ゾーン2 |
| サポートバンド2 | BP − レンジ × 1.382 | 1.2867 | ゾーン1 |
バンドはゾーンの境界ではない
これが本節の要点です。
バンドを追加しても、六つのゾーンの区分は変わりません。ゾーンの境界は STEP 1 の五本のままです。バンドは、そこへ重ねて表示される追加の水準であり、合計で九本の価格水準になります。
そして、四本のバンド線は、ゾーンの境目には落ちません。落ちる場所には規則性があります。
0.618 を使うバンド1は、境界を持つゾーンの内側に入ります。1.2973 は A と B の間、つまりゾーン2の内側です。1.3147 は D と E の間、つまりゾーン5の内側です。バンド1は、ゾーン2とゾーン5を内部で区切る位置にあります。
1.382 を使うバンド2は、境界を持たないゾーンの内側に入ります。1.2867 は A より下、つまりゾーン1の内側です。1.3253 は E より上、つまりゾーン6の内側です。ゾーン1とゾーン6には外側の終端がないため、バンド2はその手前側に参照できる水準を一本置くだけであり、ゾーンを閉じるわけではありません。
したがって、「バンドに到達した」と「ゾーンを抜けた」は別の事象です。たとえば価格がゾーン5に入り、レジスタンスバンド1を超えても、ゾーン5の上端 E にはまだ届いていません。この二つを混同すると、観察の記述も、後から行う集計も崩れます。何を数えているのかが分からなくなるためです。
原典がバンドを加える理由として述べていること
原典は、これらのバンドを追加する目的を、ゾーン分析の確度を高めるためだと説明しています。
これは原典の説明です。本記事はその効果を検証していないため、当サイトの主張としては引き継ぎません。本記事が確認したのは、バンドがどの式で計算され、どのゾーンのどの位置に落ちるか、という構造だけです。
ピボットや一般的な帯と、どこが同じでどこが違うのか
比較の前提
ピボット各方式の計算式そのものは、本記事では扱いません。ここでは、6ゾーン型が構造として何を持ち、何を持たないかを整理します。三つの分析方法を横に並べた対照は、フィボナッチ・ピボット・6ゾーン型FZの違いが扱います。
差が出る五つの軸
| 比較の軸 | 6ゾーン型 | 線で表示される水準群 | 任意に幅を持たせた帯 |
|---|---|---|---|
| 出力の形 | 区間(六つのゾーン) | 一本ごとの価格 | 区間だが幅の根拠は別に必要 |
| 中心値 | (H + L + C) ÷ 3 | 同じ式を使う方式がある | 中心を置かない場合もある |
| 上下の区切り | レンジの 0.5 倍と 1.0 倍 | 方式ごとに異なる倍率 | 固定幅や変動率など設計次第 |
| 最も外側 | 外側の境界を持たない区間として明示 | 最も外側の線までが定義域 | 定義次第 |
| 更新の時点 | 前営業日の確定後に一度、以降は固定 | 基準期間の確定後 | 設計次第 |
いくつか補足します。
第一に、出力の形の違いは、到達したかどうかの判定条件を変えます。線であれば「その価格に触れたか」を見ますが、区間であれば「入ったか」「反対側の端まで抜けたか」という二つの事象が区別できます。原典がゾーンという単位を採った理由は、この区別を前提にした集計を行うためだと読めます。
第二に、中心値が同じ場合、上下に置く倍率が一部でも一致すれば、その水準は別の名前で表示されていても同一の価格になります。前営業日の同じ高値・安値・終値を入力したとき、E と A(バランスポイントから当日レンジの100%)、およびレジスタンスバンド1とサポートバンド1(同 61.8%)は、フィボナッチ方式のピボットが同じ倍率で置く水準と一致します。中心水準を含めれば、本記事で扱う九本のうち五本が同一価格です。6ゾーン型に固有なのは、当日レンジの50%に置く二本の境界と、138.2%に置く二本のバンド、そして出力を線ではなく区間として扱う点です。一致は片側だけの話ではありません。フィボナッチ方式の側にも、6ゾーン型に対応を持たない水準があります。レンジの 38.2% に置かれる二本がそれにあたります。つまり両者は包含関係にはなく、五本を共有し、それぞれに固有の水準を持つ関係です。
名前も色も違う二本が、同じ価格に重なっていることがあります。それを二つの根拠として数えることはできません。なお、ピボット各方式の式そのものはピボットポイント完全ガイドで扱います。方式が違うと値がどこで割れるのか、その原因の切り分けはピボットの値が方式で違う理由が扱います。
第三に、ここが名称との落差が大きい点ですが、六つのゾーンを区切っている 0.5 と 1.0 は、フィボナッチ比率から導かれた倍率ではありません。0.5 は値幅の半分、1.0 はレンジと同じ距離という単純な区切りです。数列の隣接する項の比が近づいていく値(およそ 0.618)から導かれるものではありません。フィボナッチ比率が入ってくるのは、前節で見た 0.618 と 1.382 のバンドの側だけです。「フィボナッチゾーン」という名前でありながら、ゾーンの区切り自体はフィボナッチ比率ではない、という構造になっています。
第四に、最も外側の扱いです。6ゾーン型は、最外の区間そのものをゾーン1・ゾーン6として明示的に数え、かつ外側の境界を与えません。したがって「ゾーン6に入った」と言えても、「ゾーン6を抜けた」とは言えません。到達や通過を数える設計を作るとき、この二つのゾーンだけは他と同じ扱いにできません。
一般的な帯との違い
任意の水準に一定の幅を与えて帯にしたものは、幅の決め方を別途定める必要があります。固定幅にするのか、変動率に連動させるのか、直近の値幅に合わせるのか。この設計が変われば帯の広さが変わり、到達の判定も変わります。
一方、6ゾーン型の区間の幅は、前営業日のレンジから一意に決まります。描画者の裁量は入りません。ただし、裁量が入らないことは、有効であることを意味しません。入力が決まれば出力が決まるという再現性の話にとどまります。再現できることと、機能することは、別々に確かめる必要があります。
名称ではなく式で確認する
実装によっては、6ゾーン型の水準に R1・S1 のような名前が付けられていることがあります。しかし、これらの名称は共通の規格ではありません。同じ名前で別の式が使われていることも、別の名前で同じ式が使われていることもあります。
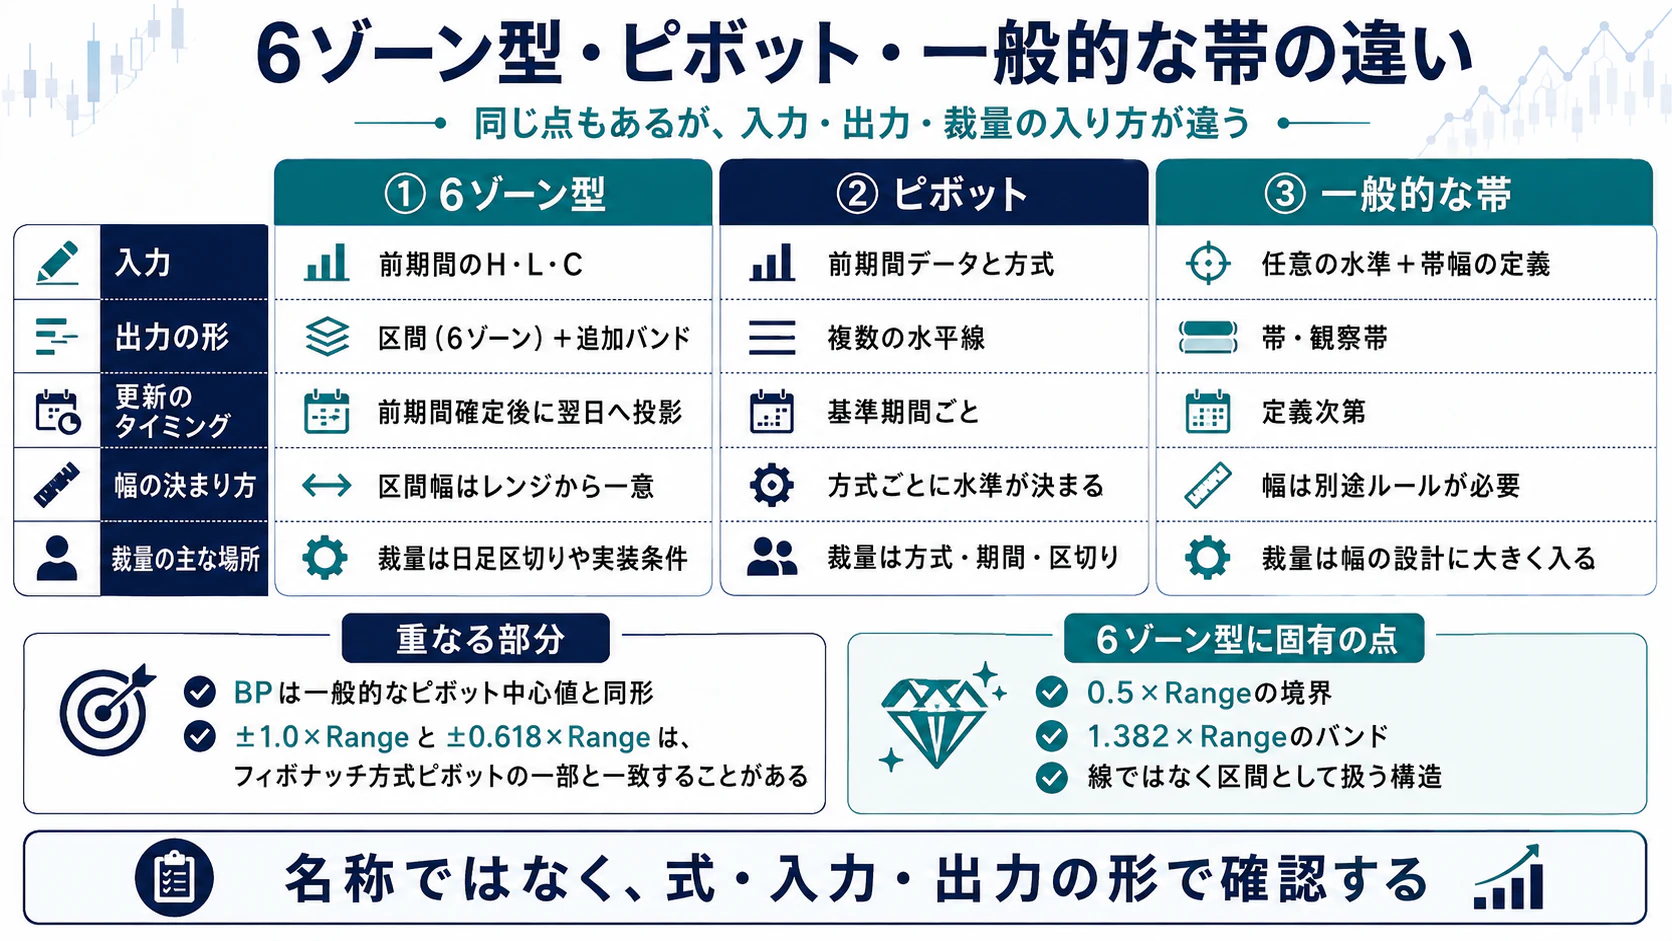
確認すべきは名称ではなく、中心値の式、使っている倍率の一覧、出力が線か区間か、どの期間の高値・安値・終値を入力にしているか、そして更新の時点です。この五点(「名前ではなく四項目で識別する」で挙げた四項目に、中心値の式を加えたもの)が一致していれば、名前が違っても同じ水準が出ます。
前日終値と当日始値は、どのゾーンに対して分類するのか
原典の枠組み
原典は、前営業日の終値がどのゾーンにあったかと、当日の始値がどのゾーンで始まったかを組み合わせます。ゾーンは六つなので、組み合わせは 6 × 6 で 36 通りになります。この 36 通りが、原典の集計の単位です。
どのゾーンに対して分類するのか
ここが、実装で最も間違えやすい点です。
当日のゾーンは、前営業日の高値・安値・終値から作られています。したがって、当日の始値は、前営業日の高値・安値・終値から作られたゾーンに対して分類されます。ここは素直です。
問題は終値のほうです。前営業日の終値は、その終値が付いた時点で有効だったゾーン、つまりさらにその前の営業日の高値・安値・終値から作られたゾーンに対して分類します。新しく計算し直した当日用のゾーンに対して分類するのではありません。
言い換えれば、比較しているのは次の二つです。前営業日に有効だったゾーン上での、前営業日の終値の位置。そして、当日に有効なゾーン上での、当日の始値の位置。使うゾーンが一つずつずれています。
取り違えると何が起きるか
この時系列を取り違えると、集計が成立しません。理由は算術だけで示せます。以下は本記事による導出です。
ある日の終値を、その同じ日の高値・安値・終値から作ったゾーンに対して分類したとします。終値と BP の差は次のように書けます。
C − BP = C − (H + L + C) ÷ 3 = (2C − H − L) ÷ 3
通常の日足では、終値は高値と安値の間にあります。C が H に等しいとき右辺はレンジの 3 分の 1 に等しく、C が L に等しいときはその符号を反転した値になります。その間は連続的に変化します。つまり、終値と BP の距離は、どんな場合でもレンジの 3 分の 1 を超えません。
一方、ゾーン3とゾーン4を合わせた範囲は、BP を中心に上下へレンジの 50% ずつです。レンジの 3 分の 1 は 50% より小さいため、終値は必ずこの範囲に収まります。
本記事の合成値でも確認できます。終値 C は 1.3080、同じ日の入力から作った BP は 1.3060、D は 1.3130 です。C は BP と D の間にあり、ゾーン4に入っています。
したがって、分類先のゾーンを取り違えると、終値ゾーンはゾーン3とゾーン4の二種類しか現れず、36 通りの組み合わせは原理的に成立しません。これは市場の性質ではなく、式の性質です。集計結果が偏っているのではなく、集計の設計が壊れている状態です。
始値についても同じ導出が使える
同じ算術は、当日の始値にも当てはまります。
当日の始値が前営業日の終値とちょうど一致する場合、その始値は当日のゾーン3またはゾーン4に入ります。前営業日の終値は、当日のゾーンを作った BP からレンジの 3 分の 1 以内にあるためです。
したがって、始値が前営業日の終値から離れるほど、外側のゾーンで始まる可能性が生じます。どの程度離れるかは、市場、商品、期間、そして日足の区切り方に依存します。本記事はその分布を示しません。分布を示すには、対象と期間と定義を明示した集計が必要になるためです。
実装するときに固定すべきこと
ここまでの内容を実装や検証に移す場合、少なくとも次の点を先に決めて固定する必要があります。
- どの提供元の日足を使うか、その区切り時刻はいつか
- 始値をどの時点の価格とみなすか。週明けや取引再開時の扱いをどうするか
- 価格が境界と同値になったときの分類規則
- 欠損した日、短縮取引の日をどう扱うか
- ゾーンを計算した時点と、分類に使う価格の時点がずれていないか
これらを固定しないまま数え始めると、同じ手法を測っているという前提そのものが崩れます。
到達割合の数値をなぜ載せないのか
原典は、36 通りの組み合わせごとに、その日のうちに各ゾーンへ価格が入った割合や、入った後に反対側の境界を越えなかった割合を集計した表を掲載しています。
本記事はその表を掲載しません。理由は三つあります。
一つ目は、扱う範囲の分離です。割合の定義、分母の取り方、標本数の確認、区間推定、時系列を守った検証の設計は、フィボナッチゾーンの到達確率とはが扱います。表だけを先に見せても、分母が示されていなければ読みようがありません。
二つ目は、数値の性質です。原典の数値は、原典が用いた特定の市場、特定のデータ提供元、特定の集計期間に対応する、過去の観測割合です。原典自身も、使用するデータの提供元が違えば数値が変わりうると述べています。一般的な定数として持ち出せる種類の数値ではありません。
三つ目は、言葉の問題です。ある価格帯へ到達した割合は、勝率でも、期待値でも、将来の到達確率でもありません。到達した後に何が起きたか、そこで取引した場合にコストを引いた後どうなるかは、到達割合という指標には含まれていません。この区別を保ったまま扱うには、分母と定義を同時に示せる場所で扱う必要があります。
原典の表題に含まれる High Probability という語も、本文中の確率表現も、原典の主張です。本記事は再現研究を行っておらず、これらを当サイトの主張として引き継ぎません。
この原典から何を取り、何を引き継がないか
ここまでの計算式と構造が何に基づいているのか、そして本記事がその資料の何を引き継がないのかを整理します。
何を原典とするか
本記事が根拠にするのは、Fibonacci Trader Journal 第2巻第1号「High Probability Fibonacci Zone Analysis」です。発行元の公式サイトで配布されている PDF を参照しました。書誌情報、URL、取得日、参照した該当ページは、末尾の「参照した情報」にまとめました。
原典が自ら述べている来歴
原典の巻頭言は、この手法が John Jackson の研究に基づくものであること、発行元がその計算機化に関する権利を得たことを述べています。また、手法の中心にあるのは前営業日の終値と当日の始値を対応させることだと説明しています。
これらは、原典が自ら記述している来歴です。本記事はその内容の当否を独立に検証していません。手法の由来として原典がそう述べている、という事実の報告にとどめます。
引用ではなく言い換えで扱う理由
原典の冒頭には著作権表示があり、再配布や複製が制限されています。したがって本記事は、原典の図、確率行列、チャート例を転載しません。長文の引用も行いません。
そのうえで、計算式と構造に関する記述については、手順の順序と数式を保ったまま日本語で言い換え、該当箇所を示します。計算式そのものは、示さなければ検証も再現もできないためです。読者が原典を直接確認できるよう、公式 PDF の URL と参照ページを記載しています。
引き継がない範囲
ここが本記事で最も注意した点です。
原典の表題には High Probability という語が含まれます。本文にも、特定のパターンの日に特定のゾーンへ価格が入った割合を示し、それを「その取引ができる確率」と表現している箇所があります。これらは、原典が用いた市場、データ提供元、集計期間における、原典自身の主張です。
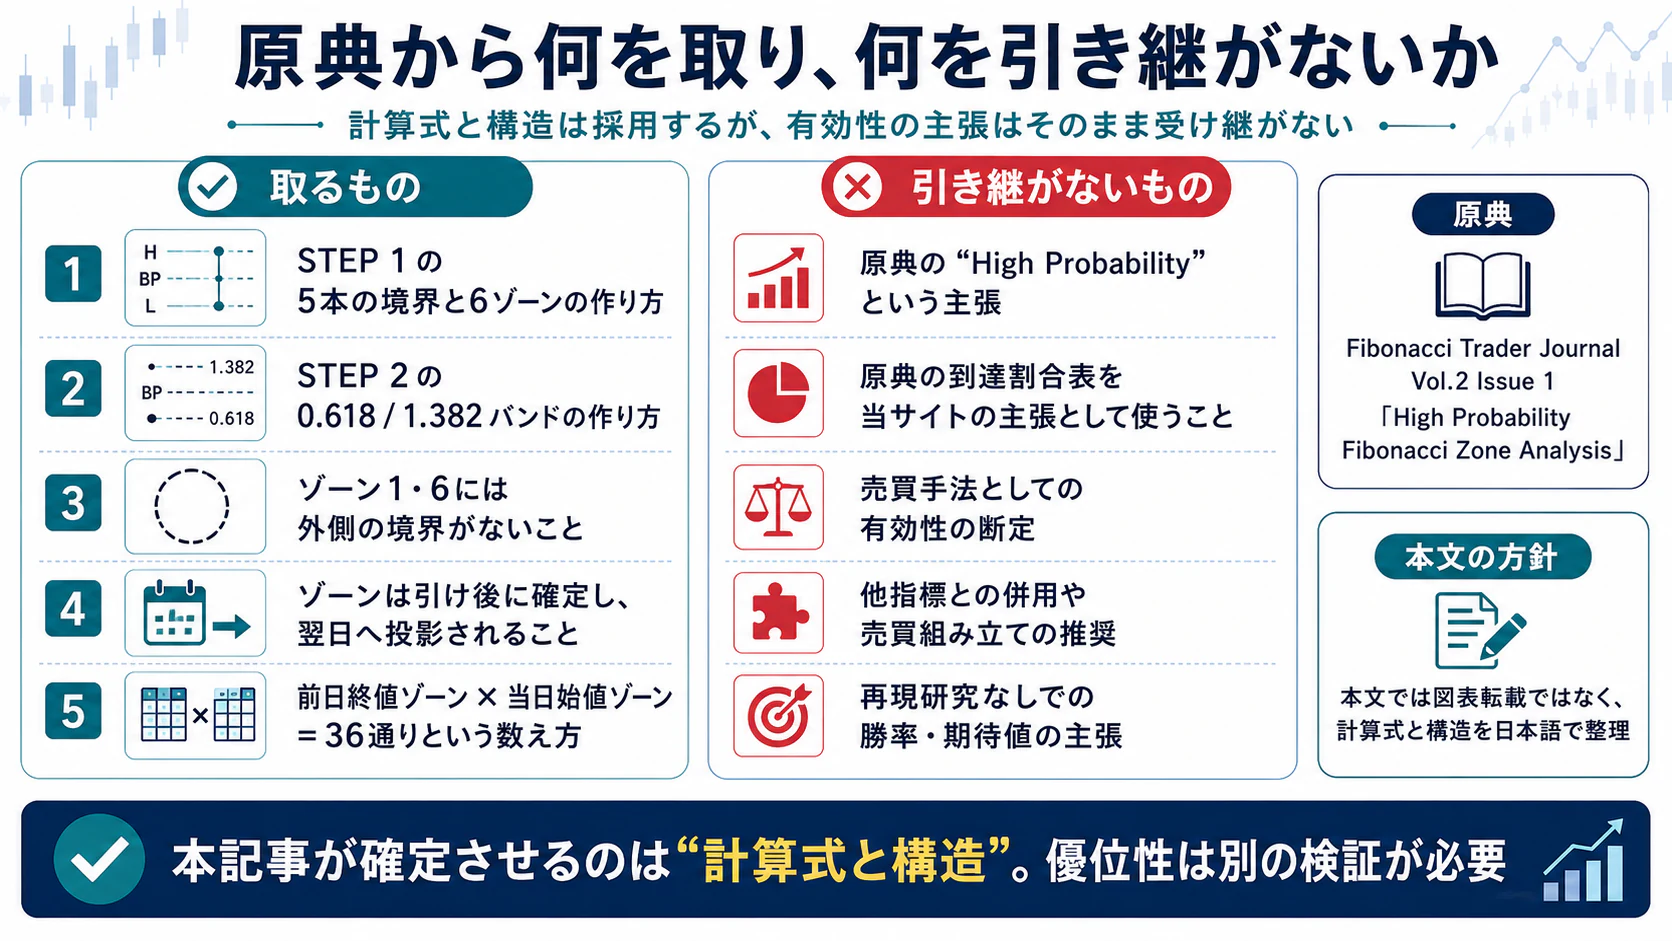
本記事は再現研究を行っていません。したがって、これらの表現を当サイトの主張として引き継ぎません。6ゾーン型が有効であるとも、有効でないとも、本記事は主張しません。本記事が扱うのは、計算式と構造の再現可能性だけです。
原典には、確率の高いゾーンでの売買の組み立て方や、他の指標との併用に関する記述も含まれますが、本記事はそれらを採用しません。なお原典自身も、末尾の免責表示において、過去に機能したことが将来の機能を保証するものではないと明記しています。
本記事が原典から取るもの
整理すると、本記事が原典から取るのは次の範囲です。五つの価格水準と六つのゾーンの作り方。支持・抵抗バンドの作り方。ゾーン2から5には上下の境界があり、ゾーン1と6にはないこと。ゾーンは一日の引け後に確定し、翌日へ投影されること。ゾーンを作る際の基準となる期間は日足であること。そして、前営業日の終値と当日の始値を組み合わせると、六つのゾーン同士の組み合わせとして 36 通りになるという数え方です。
この記事で確定したこと
本記事が確定させたのは、次の範囲です。
原典が Fibonacci Trader Journal 第2巻第1号であり、その手順が二段階であること。前営業日の高値・安値・終値から BP を求め、レンジの 0.5 倍と 1.0 倍で五本の境界を作り、六つのゾーンになること。ゾーン1とゾーン6には外側の境界がないこと。0.618 と 1.382 のバンドはゾーンの境界ではなく、ゾーン2・5の内側とゾーン1・6の内側に落ちること。そして、終値と始値をどのゾーンに対して分類するかという時系列を取り違えると、集計が原理的に成立しないこと。
ここから先、割合をどう定義し、どう数え、どう検証するかは、別の記事の範囲です。
次に読む記事
複数の計算系統が近接したときの一般的な観察手順、到達割合の表とその分母の設計、ピボット各方式の計算式そのもの、そして有効性の検証は、本記事では扱いません。行き先は次のとおりです。
複数の計算水準が近接したときの観察手順は、フィボナッチゾーン/コンフルエンス実践ガイドで扱います。ただし、あの記事の「ゾーン」は、本記事の六つのゾーンとは別の定義です。
到達割合をどう定義し、分母をどう取り、どう検証するかは、フィボナッチゾーンの到達確率とはで扱います。原典の確率行列を読むには、先にこの区別が必要です。
6ゾーン型を含む三つの分析方法を横に並べた対照は、フィボナッチ・ピボット・6ゾーン型FZの違いにあります。同じ手法でも値が割れたとき、入力・確定タイミング・丸めのどこで割れたのかは、ピボットの値が方式で違う理由が扱います。入力に使う日足がどこで区切られるかは、デイリーピボットの計算式です。
ピボット各方式の計算式そのものはピボットポイント完全ガイドが、有効性の検証は別の記事が扱います。本記事はいずれについても再現研究を行っていません。
使う前に確認しておくこと
本記事は、テクニカル分析の計算方法とその出典に関する一般的な情報を提供するものであり、特定の商品、通貨ペア、売買方法を推奨するものではありません。掲載した価格はすべて説明のための合成値です。ゾーンやバンドは観察の候補となる価格帯であって、価格の方向を決めるものでも、到達や反発を保証するものでもありません。単独の指標で売買を決められるものでもありません。最終的な判断は、取引環境やコストを踏まえ、読者ご自身の責任で行ってください。
参照した情報
Robert Krausz, “High Probability Fibonacci Zone Analysis”, Fibonacci Trader Journal, Volume 2, Issue 1 著作権表示:PAS Astro-Soft, Inc.(1993-2020) URL:https://www.fibonaccitrader.com/journals/FTJ14.pdf 取得日:2026年8月11日
参照した箇所は次のとおりです。p.2(ゾーンが当日の高値・安値・終値に基づき引け後に計算され翌日へ投影されること、STEP 1 のゾーン作成手順、五つの価格水準が六つのゾーンを作ること、ゾーン2から5には上下の境界がありゾーン1と6にはないこと、ゾーン作成時の基準期間が日足であること)。p.3(STEP 2 の支持・抵抗バンド1および2の追加と、0.618 と 1.382 を用いる計算)。加えて、同誌の巻頭言と概念の節(手法の来歴、前営業日の終値と当日の始値を対応させる枠組み、六つのゾーンから 36 通りの組み合わせが生じること)、および末尾の免責表示。
参照範囲は、上記の計算式と構造に関する記述に限られます。原典が示す確率行列の数値、市場ごとの集計結果、売買の組み立てに関する記述は、本記事では採用していません。原典は再配布および複製が制限されているため、本記事は図表を転載せず、長文の引用も行っていません。本文中の計算例は、原典の数値ではなく、説明のために作成した合成値によるものです。
なお、原典の STEP 2 の本文では、レジスタンスバンド2の説明に用いられている記号が、レジスタンスバンド1と同じ表記になっている箇所があります。併載の図では別の記号として示されており、BP にレンジの 1.382 倍を加えるという計算式とも整合するため、本記事は計算式と図に従いました。
最新の取引条件・手数料・キャンペーン等は、必ず各社公式サイトでご確認ください。本ページの情報は作成時点のものです。