
ピボットの値が方式で違う理由|入力・確定タイミング・丸めを比較
同じ銘柄、同じ日付、同じ「R1」というラベルであっても、参照する環境が変われば表示される価格が変わることがあります。各方式の計算式を一通り把握していても、この食い違いは式の暗記だけでは説明できません。原因の多くは式の外側にあるためです。どの資料の定義を採ったのか、どの価格を入力したのか、値がいつ確定するのか、どこで丸めたのか。実装値の差は、この四つのどこかで生まれます。
読み終えると、目の前の食い違いが入力側の問題なのか、式の系統側の問題なのか、丸めの問題なのかを、中心水準の照合から順に切り分けられるようになります。方式の切替設定を探している場合も、設定名ではなく、その方式がどの入力を要求するのかから確認できます。
本記事は、どの方式が優れているかを答えません。代わりにできるのは、自分の画面に出ている値がどの出典のどの式から出たのかを特定し、他人の値と一致しない理由を四つの軸のどこかに落とし込み、後から同じ値を再現できる形で記録することです。
標準的な6方式の概要をすでに把握している読者を対象にしています。各方式の入門的な解説と計算式の詳しい説明は、ピボットポイント完全ガイドが扱います。方式ごとの成り立ちや各水準の見方をまだ把握していない場合は、先にそちらを読んでください。
以下に登場する価格はすべて、特定の銘柄を想定しない説明用の合成値です。実在する相場の記録ではありません。また、ここで扱う水準は価格が到達しうる位置の候補であり、方向を決めるものでも、反発や到達を保証するものでもありません。
値が食い違ったとき、どこから疑うか
切り分けは、次の順で進めると短く済みます。ここに出てくる用語は、以降の各節で一つずつ扱います。
- 双方の方式名と、その式の出典を確認する
- 中心水準の値を照合する。前期間の高値・安値・終値だけの型か、当期間の始値を含む型か、条件分岐を伴う型かで、3つに分かれる。当期間の始値を含む型は確定タイミングも他方式と異なるため、ここで確定タイミングの差も同時に判明する
- 中心水準が一致しない場合は、入力側の問題として扱う。参照期間、区切り、価格系列を照合する
- 中心水準が一致し、外側だけが違う場合は、式の系統側の問題として扱う。Traditional と Classic のように内側が同値で外側から分岐する組み合わせや、後述する Zerodha の R3・S3 のように第3水準だけが別式である場合を疑う
- どちらも一致していて末尾の桁だけが違う場合は、丸めの段階と規則を照合する
多くの場合、2 と 3 で決着します。式を疑う前に入力を照合するという順序は、方式が増えても変わりません。
なお、方式は同じままで値が食い違う原因(前期間の入力、区切り、データ提供元、丸めの段階)は入力と区切りを主題とする記事が、各方式の概説と計算式はピボットポイント完全ガイドが、有効性の検証設計は検証方法の記事が扱います。本記事が扱うのは、方式が違うことで値が変わる原因だけです。各記事へのリンクは、末尾の「次に読む記事」にまとめています。
この記事の前提と数値の扱い
本記事は、方式を新しく紹介する記事ではありません。すでに名前を知っている方式について、実装の差がどこから出るのかを一点ずつ潰していく記事です。したがって、標準6方式の式を並べたカタログも、全水準を並べた計算表も掲載しません。各方式の計算式は、ピボットポイント完全ガイドで確認できます。
本記事は、前期間の値がすでに確定しているところから始めます。前期間をどう区切るか、どの価格系列から値を取るかという入力側の問題は、区切りを主題とする記事で扱います。
数値の扱いは次のように宣言します。表示は小数第4位までとし、途中計算では丸めません。丸めの規則は、厳密な十進値に対する四捨五入とし、境界に当たった値は絶対値が大きくなる側へ倒します。この宣言は後の節で実際に効いてきます。
変数は、前期間の値に prev、当期間の値に curr を付けて表します。前期間の高値を prevHigh、安値を prevLow、終値を prevClose、始値を prevOpen、当期間の始値を currOpen とし、レンジは prevHigh から prevLow を引いた値を指します。CPR の出典だけは変数を High、Low、Close と表記しており、prev の接頭辞を付けていません。原典が前の期間と次の期間の関係として説明しているため、本記事では前期間の高値・安値・終値として扱います。
最初にどこを疑うか — 出典と方式名を確かめる
出典は方式ごとに違う
比較を始める前に、どの資料のどの定義を指しているのかを固定する必要があります。本記事が扱う7方式は、一つの出典から来ていません。
| 方式 | 式の出典 |
|---|---|
| Traditional、Fibonacci、Woodie、Classic、DM、Camarilla の6方式 | TradingView Support の Pivot Points Standard ページ |
| CPR(Central Pivot Range) | Zerodha Varsity および Zerodha Support の2ページ |
同ページが列挙する方式は上記の6種のみで、CPR、Central Pivot Range、TC、BC のいずれの語もそのページには出現しません。したがって「Pivot Points Standard は CPR を含む」という説明は成り立ちません。7方式を並べて比較できるのは、これらが同じ画面に並びやすく、同じ「ピボット」という語で呼ばれているからであって、一つの文書が7方式をまとめて定義し、相互の整合を取っているからではありません。
また、ベンダーや事業者の文書が裏づけるのは、その事業者自身の実装と説明だけです。式の引用元としては使えますが、一般的な数学的主張や、市場での有効性の根拠にはなりません。本記事は上記のページを、計算式と構造の引用元としてのみ使用します。
同じ名前でも実装で割れる実例
出典を固定すべき理由は、抽象的な原則ではありません。実際に割れます。
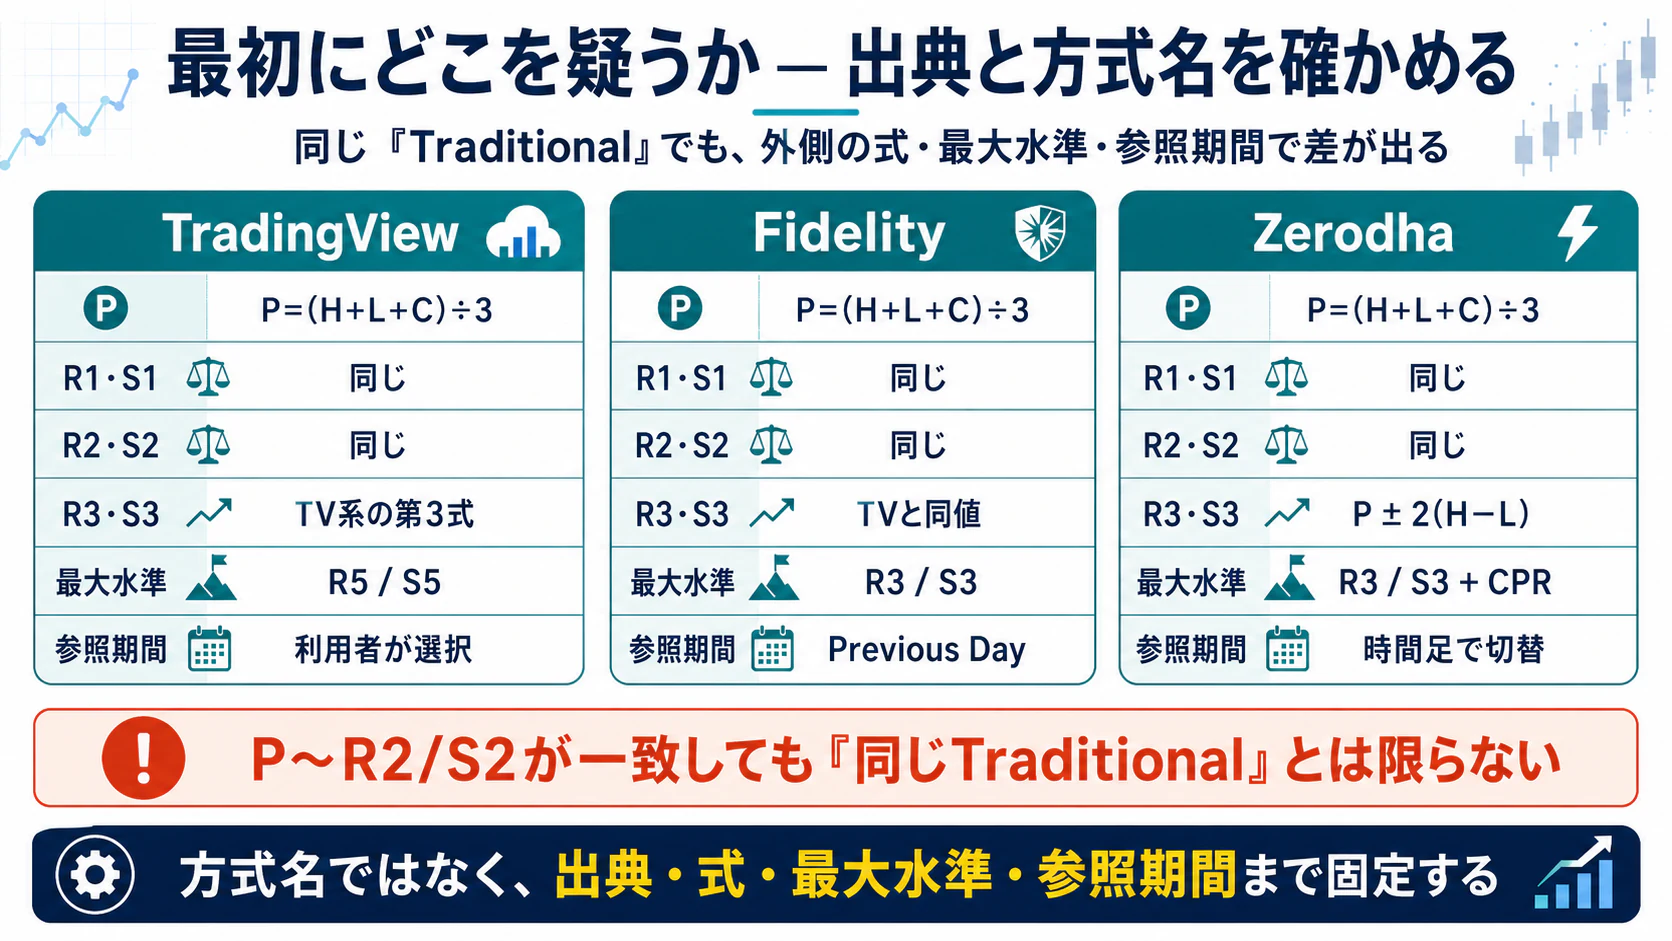
Traditional と同じ名前で呼ばれる式について、当サイトは TradingView のほかに二つの提供元の公式資料を確認しました。結果は次のとおりです。
| 水準 | TradingView | Fidelity | Zerodha(Kite ChartIQ) |
|---|---|---|---|
| P | (H + L + C) ÷ 3 | 一致 | 一致 |
| R1・S1 | P × 2 − L / P × 2 − H | 一致 | 一致 |
| R2・S2 | P ± レンジ | 一致(表記は R1 − S1 を使うが結果は同一) | 一致 |
| R3 | P × 2 + (H − 2L) | 一致(H + 2(P − L) と表記。展開すると同一) | 不一致。P + 2(H − L) |
| S3 | P × 2 − (2H − L) | 一致(L − 2(H − P) と表記。展開すると同一) | 不一致。P − 2(H − L) |
| 最大水準 | R5 / S5(11水準) | R3 / S3(7水準) | R3 / S3(7水準)+ CPR 3本 |
| 参照期間 | 期間は利用者が選ぶ | 式は Previous Day を参照。設定可否は資料に記載なし | 時間足ごとに前日・前週・前月・前年 |
読み取れることが三つあります。
第一に、中心水準から R2・S2 までは三者とも一致します。ここまでを見て「同じ Traditional だ」と判断すると、外側で食い違います。
第二に、Zerodha の R3 と TradingView の R3 の差は H − P に等しくなります。中心水準は高値以下である以上この差は常に0以上であり、Zerodha の R3 のほうが常に高い位置に来ます。S3 についても同様に、差は L − P で、Zerodha のほうが常に低くなります。つまり偶然の不一致ではなく、構造的な差です。
第三に、参照期間そのものが違います。Zerodha の記述では、日足チャートで参照するのは前日ではなく前月です。式が一致していても、入力する期間が違えば表示される価格は当然一致しません。これは式の差より発見しにくく、影響は大きくなります。
したがって「Traditional は共通仕様だから、どこで計算しても同じ」という前提は成り立ちません。名称の一致は、式の一致も、参照期間の一致も意味しません。
⚠ Fidelity の当該ページには、内部で整合しない箇所があります。散文では前日の始値・高値・安値を使うと書かれている一方、直後の式ブロックは高値・安値・終値の平均です。本記事は式ブロックを操作的な定義として採り、散文の記述は採用しません。
版を固定できない資料をどう扱うか
実装監査では、出典と同じくらい版が重要です。ところが、ここで参照しているページには、いずれも更新日の表示がありません。つまり、発行側が版を示していないため、こちらから版を特定できません。
この場合に固定できるのは参照日だけです。ページは告知なく書き換わりうるため、実務では次の3点を組にして記録しておくことをおすすめします。第一に URL、第二に参照日、第三にその時点で自分が読んだ内容の控えです。控えがなければ、後日ページが変わったときに、自分の実装が最初から違っていたのか、出典側が変わったのかを区別できません。
名称ではなく式で特定する
名称の問題は、次の三つが混ざって起きます。
一つ目は、同じ名称が別の式を指す場合です。Zerodha の R3・S3 がその実例です。
二つ目は、別の名称が同じ式を指す場合です。方式名が違っても、ある水準の式が完全に一致していることがあります。この場合、チャート上には2本の線が引かれますが、そこにある情報は1本分です。
三つ目は、同じ番号が方式をまたぐと意味を持たない場合です。R1、R3 といった番号は各方式の内部での通し番号であって、水準の強さの順位でも、中心水準からの距離の等級でもありません。
したがって、名称の一致を確認しても、式の一致は確認できていません。最低限、次の項目を式のレベルで照合してください。
- 中心水準がどの価格を、どの重みで使うか
- R1・S1 の基点が中心水準なのか、前期間の終値なのか、中間変数なのか
- 定義されている最大の水準はどこまでか
- 当期間の始値を使うかどうか
- 前期間の始値を使うかどうか
- 条件分岐があるかどうか
- 丸めをどの段階で行うか
- どの期間を参照期間とするか
このどれか一つが違えば、同じ名称でも別の価格が表示されます。
どの入力を、いつ要求するか
ここから、7方式を4つの軸で並べます。式そのものではなく、実装の差を生む骨格だけを取り出します。
必要な入力と条件分岐
| 方式 | prevHigh | prevLow | prevClose | prevOpen | currOpen | 条件分岐 |
|---|---|---|---|---|---|---|
| Traditional | 使う | 使う | 使う | 使わない | 使わない | なし |
| Fibonacci | 使う | 使う | 使う | 使わない | 使わない | なし |
| Woodie | 使う | 使う | 使わない | 使わない | 使う | なし |
| Classic | 使う | 使う | 使う | 使わない | 使わない | なし |
| DM | 使う | 使う | 使う | 使う | 使わない | あり(3分岐) |
| Camarilla | 使う | 使う | 使う | 使わない | 使わない | なし |
| CPR | 使う | 使う | 使う | 使わない | 使わない | なし |
入力の面での例外は二つだけです。Woodie だけが当期間の始値を使い、かつ前期間の終値を使いません。DM だけが前期間の始値を使います。残る5方式は、前期間の高値・安値・終値の三つで完結します。
式の系統、出力、確定タイミング
| 方式 | 式の系統と基点 | 最大水準 | 総数 | 確定タイミング |
|---|---|---|---|---|
| Traditional | 中心水準を基点に置くが、外側では中心水準そのものに係数が掛かる形 | R5 / S5 | 11 | 前期間の確定時 |
| Fibonacci | 中心水準を基点に、レンジへ 0.382 / 0.618 / 1 の倍率を掛けて上下対称に置く | R3 / S3 | 7 | 前期間の確定時 |
| Woodie | 内側は中心水準基点、R3・S3 は前期間の高値・安値基点、R4・S4 はその再帰 | R4 / S4 | 9 | 当期間の始値が付いた時点 |
| Classic | 中心水準からレンジの整数倍を等間隔に置く線形構造 | R4 / S4 | 9 | 前期間の確定時 |
| DM | 中間変数を作り、中心水準はその4分の1、R1・S1 はその2分の1が基点 | R1 / S1 | 3 | 前期間の確定時 |
| Camarilla | 前期間の終値が基点。R1〜R4 / S1〜S4 は 1.1 × レンジ を 12 / 6 / 4 / 2 で割った距離。R5 のみ比を使う乗算形で、S5 は R5 に依存 | R5 / S5 | 11 | 前期間の確定時 |
| CPR | 中心水準と、高値・安値の中点という2点から3本目を決める | TC / BC | 3 | 参照期間の確定時 |
この表から、実装の差につながる構造上の事実がいくつも読み取れます。
R5・S5 を定義するのは Traditional と Camarilla の2方式だけです。Woodie と Classic は R4・S4 まで、Fibonacci は R3・S3 まで、DM は R1・S1 のみです。この点は、出典ページの Inputs 節に並ぶ次の逐語からも独立に裏づけられます。
"only Traditional and Camarilla pivots calculate S5 and R5 lines"
"even if the P5 and S5 inputs are checked"
上記の Inputs 節の逐語には、表記の揺れもあります。後者に現れる P5 という水準は、ページのどこにも定義されていません。文脈上は R5 を指すと読めますが、本記事は逐語のまま引き、勝手に訂正しません。監査の記録でも、原典の表記と自分の解釈は別の欄に置いてください。原典を静かに直してしまうと、後から差分を追えなくなります。
Camarilla は中心水準を計算し描画しますが、R1 から S5 までのどの式にも中心水準が現れません。基点はすべて前期間の終値です。6方式のうち、中心水準を計算しながらそれを R・S の基点に使わないのは Camarilla だけです。したがって、前期間の終値と中心水準が一致しない限り、表示された中心水準は Camarilla の水準群の中央には来ません。
Camarilla の刻みは一様でもありません。1.1 × レンジの12分の1を単位に取ると、係数は 1・2・3・6 になります。R1・R2・R3 は等間隔に並びますが、R4 は 6 であり、直前の刻みの3倍離れます。等差でも等比でもありません。加えて R5 は係数もレンジも使わない別形です。ここから実装上の帰結が出ます。内側の等間隔をそのまま外へ延長して R5 を推定すると、定義されている R5 とは別の値になります。
Traditional と Classic は、中心水準、R1、S1、R2、S2 が完全に一致し、R3 から分岐します。この2方式を「同じもの」と扱う説明は成り立ちませんが、逆に、R2・S2 までしか表示していない環境では両者を区別できません。方式を切り替えても画面が変わらないため、違いに気づかないまま運用が進み、外側の水準を使い始めた時点で過去の記録と現在の表示が別物になります。
DM は3本しか定義しません。R2 以降と S2 以降は存在しないため、外側の目安が必要な場合、DM 単体では得られません。
なお、6ゾーン型フィボナッチゾーンは、前期間の高値・安値・終値から水準を作るという点でピボットと入力が似ていますが、ピボットの方式には数えません。系統が異なる隣接手法であり、計算式と原典は専用の記事が扱います。
食い違いが集中する三つの例外 — DM・Woodie・CPR
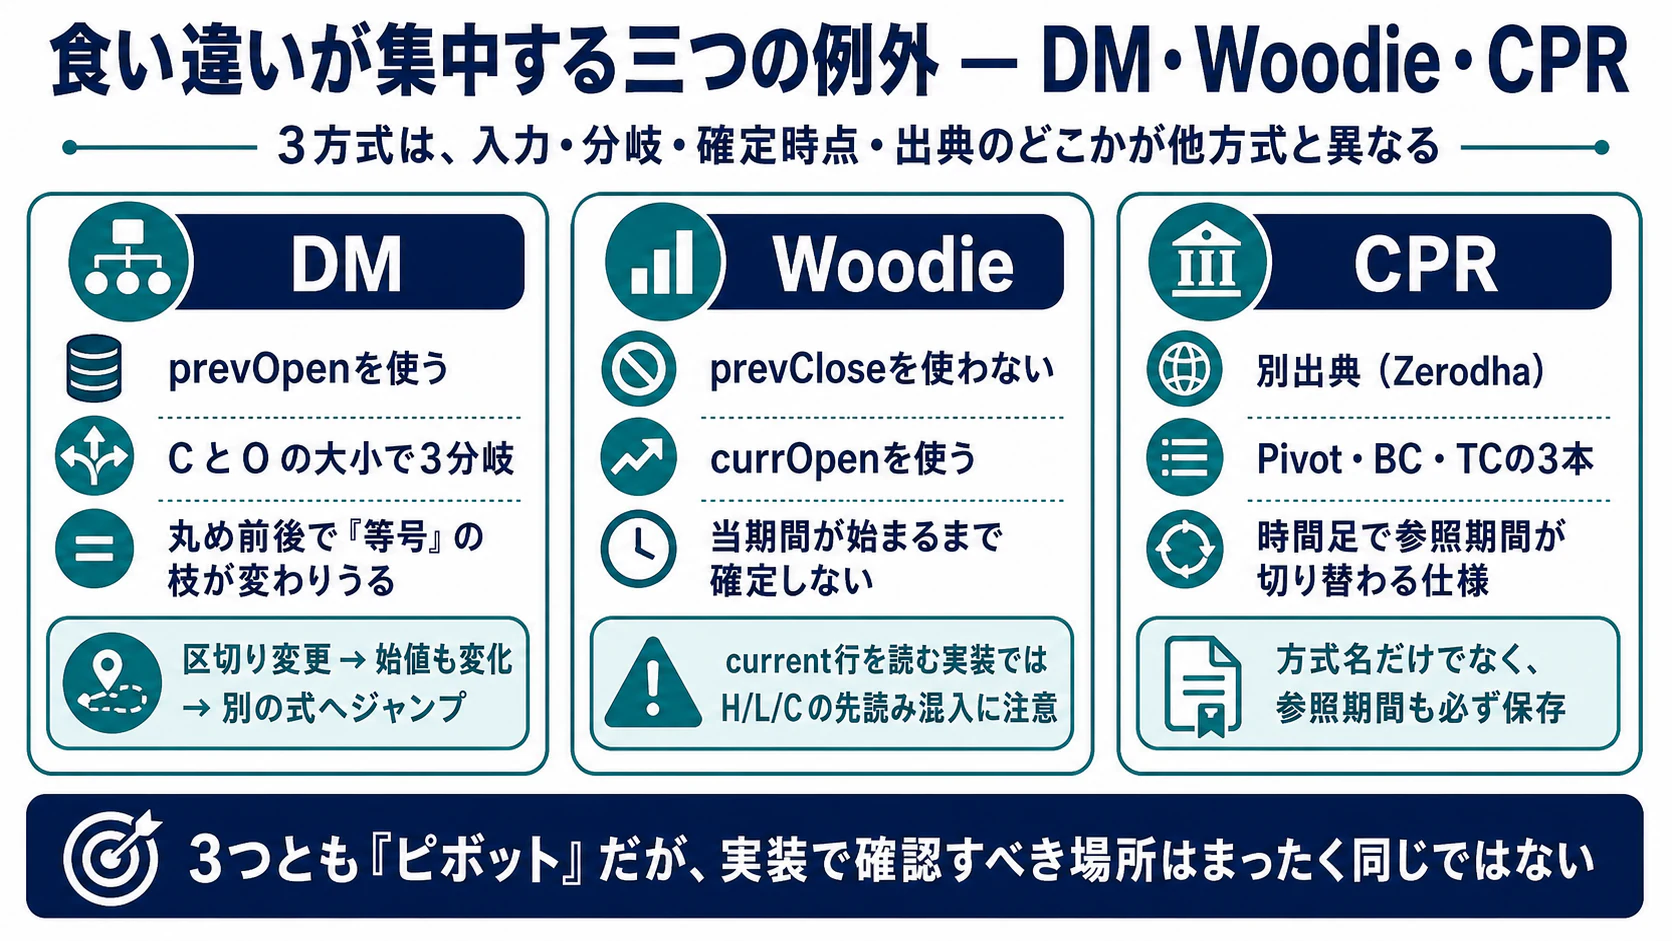
入力の表で「なし」が並ぶ中に、三つだけ性質の違う欄があります。実装値の食い違いは、この三つに集中します。
DM だけが条件分岐を持つ
DM は、前期間の高値・安値・終値に加えて前期間の始値を必要とします。前期間の始値を使うのはこの方式だけです。そして、前期間の終値と始値の大小によって、等しい場合を含めて3通りの分岐が生じます。分岐ごとの式は本記事に再掲しません。ピボットポイント完全ガイドで確認できます。診断に必要なのは、分岐が存在することと、4つ目の入力が要ることの2点です。
この構造から、三つの実務的な帰結が出ます。
第一に、前期間の始値を取得できない、あるいは信頼できないデータでは DM を計算できません。始値は期間の区切りの定義に依存するため、区切りが変われば始値そのものが変わり、選ばれる枝まで変わりえます。
第二に、等号の枝が実装の落とし穴になります。入力を丸めてから比較するのか、丸めずに比較するのかによって、前期間の始値と終値が「等しい」と判定されるかどうかが変わります。丸めの段階と比較の段階を、明示的に別々に固定しておく必要があります。
第三に、他方式と同じ処理へまとめにくい方式です。他の6方式は入力を渡せば一本道で水準が出ますが、DM だけは先に分岐の判定が入ります。共通の計算経路へ押し込むと、分岐の判定が抜け落ちても値は出てしまい、しかもそれらしい値に見えます。
Woodie だけが当期間の始値を使う
Woodie は前期間の終値を使わず、代わりに当期間の始値を使います。この一点が、他の6方式にはない性質を生みます。
一つ目は、確定タイミングです。前期間が終了しても、当期間が始まるまで中心水準が確定しません。前期間の引け後に翌期間の水準表を作って配布する運用に、Woodie は乗りません。逆に、新しい期間の開始価格を計算へ反映したいという要件を満たすのは、7方式のうち Woodie だけです。
二つ目は、区切りへの二重の依存です。他の5方式にとって、区切りの変更は前期間の高値・安値・終値を動かす一因ですが、Woodie ではそれに加えて当期間の始値も動きます。同じ区切りの変更が、他方式とは違う形で全水準へ伝わります。
三つ目は、始値をどこから取るかという実装上の宣言です。当期間の始値は期間の開始時点で既知なので、参照そのものが先読みになるわけではありません。ただし、確定後のレコードから当期間の行をまとめて読み込む実装にすると、始値だけのつもりが同じ行の高値・安値・終値まで参照可能な状態になり、後段の判定へ未来の情報が混入する事故が起きやすくなります。どの列を、どの時点で読むのかを、コードのレベルで固定してください。
CPR だけが別出典から来る
CPR は、本記事の7方式のうち唯一、別系統の出典から来ています。TradingView の6方式を定義するページに、CPR、Central Pivot Range、TC、BC の語は出現しません。式の出典は Zerodha の2ページです。
この2ページには、実装で効いてくる差が二つあります。
一つは変数の表記です。Varsity 側は変数を OHLC と表記し、Support 側は HLC と表記しています。CPR の計算に始値は使わないため、実装としては HLC が正確です。本記事は Support 側の表記に従います。
もう一つは参照期間です。Support 側の記述では、1分・3分・5分・10分・15分足は前日、30分足と1時間足は前週、日足は前月を参照し、これに加えて週足と月足は前年を参照します。Varsity 側は前年の対応を含まない形で同じ対応を記述しています。参照期間を記事や仕様書に書く場合は、どちらのページを出典としたかを明示してください。
ここから、標準6方式と CPR を同じ画面に並べたときの注意が出ます。CPR は表示する時間足によって参照する期間が切り替わる仕様として説明されているため、隣に並んだ標準方式と、そもそも見ている期間が違う状態になりえます。値を記録するときは、方式名だけでなく参照期間を必ず併記してください。方式名だけの記録は、後から再現できません。
定義が無い水準を、どう書けばよいのか
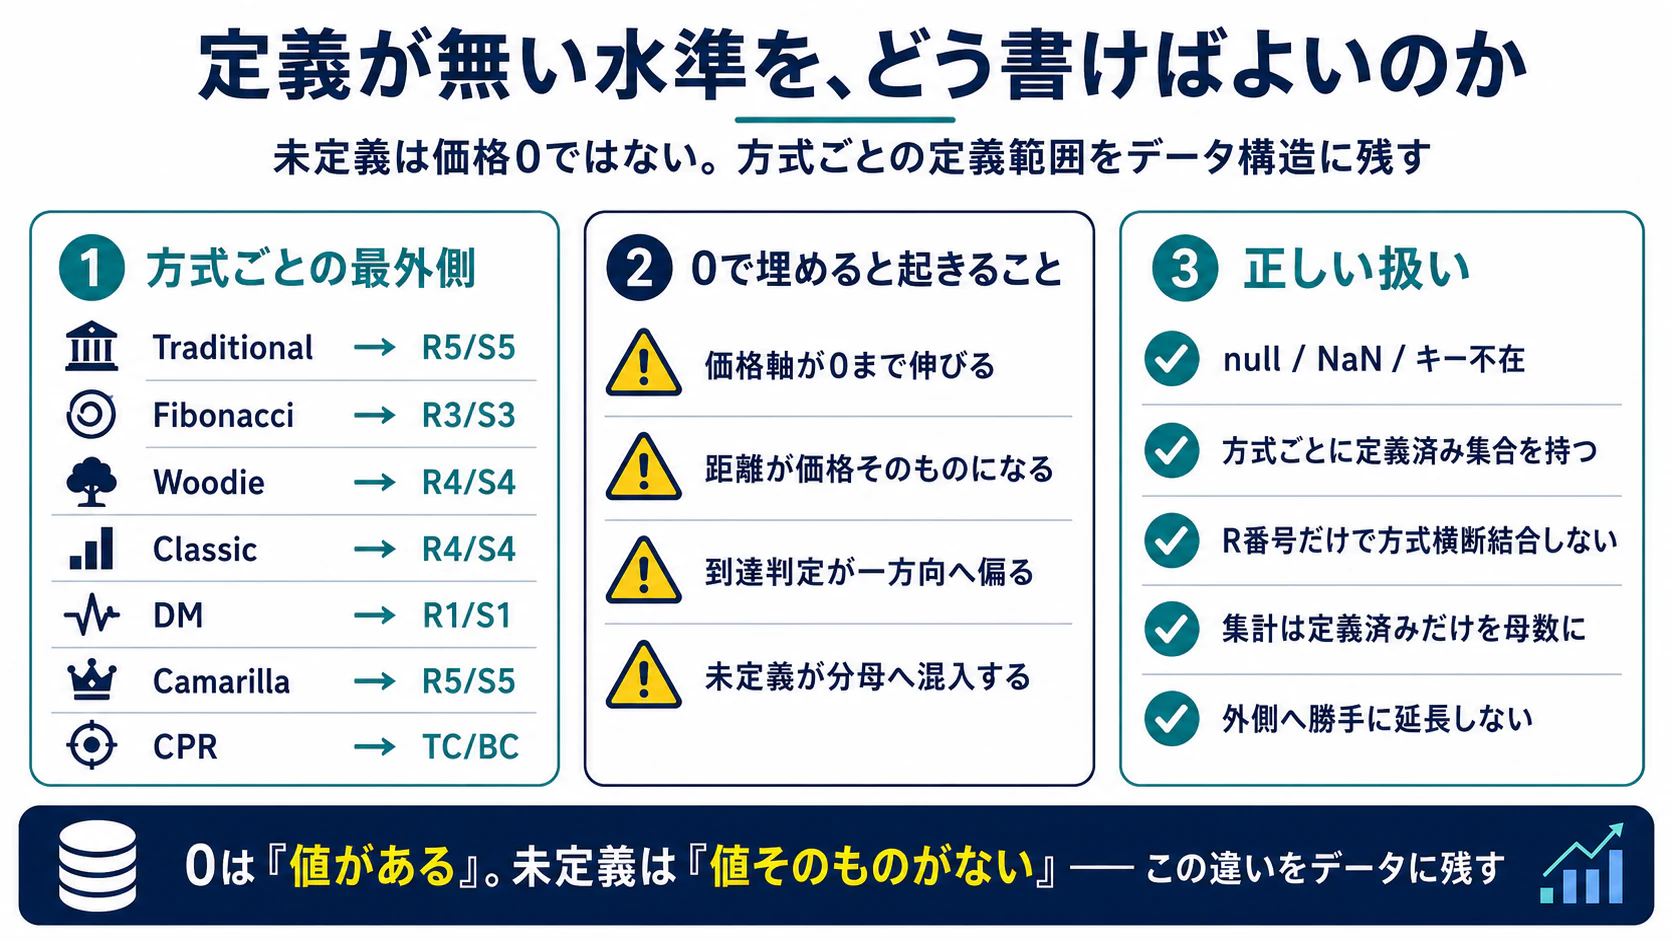
式の系統をまとめた表のとおり、定義される水準の範囲は方式ごとに違います。ここで最も多い実装事故が、定義されていない水準を 0 として扱ってしまうことです。
ある方式に R4 が無いことは、その水準の価格が 0 であるという意味でも、そこに価格帯が存在しないという意味でもありません。単に、その方式がその番号を定義していないだけです。未定義と 0 は別物であり、両者を同じ値で表現した時点で情報が失われます。
0 が混入する経路は、だいたい次のどれかです。
- 固定長の配列を 0 で初期化し、未定義の要素をそのまま出力してしまう
- CSV や JSON へ書き出す際、空欄を 0 に変換してしまう
- 欠損値を 0 で埋める前処理を、方式を区別せずに一括適用してしまう
- 方式をまたいで同じ列名で結合し、片方に存在しない列を 0 で補ってしまう
そして、実際に起きることは次のとおりです。チャートの価格軸が 0 まで伸びて描画が壊れます。中心水準からの距離を計算すると、価格そのものと同じ大きさの値が返ります。到達判定は、上抜けの判定なら常に真、下抜けの判定なら常に偽といった具合に、一方向へ固定されます。そして方式横断で集計すると、定義されていない水準が母数に入り込みます。最後の一つは画面上では何も壊れないため、最も気づきにくい種類の誤りです。
規則としては、次の形に固定してください。
- 未定義は null、NaN、あるいはキーの不在で表す。0 は使わない
- 方式ごとに、定義済み水準の集合を宣言として持つ
- 方式をまたいで番号で結合しない。R3 という番号は方式の内部でしか意味を持たない
- 集計や到達率の計算では、定義済みの水準だけを母数にする
- 定義されている刻みを外側へ延長して、未定義の水準を自作しない
最後の項目は、Camarilla の刻みの例がそのまま当てはまります。内側の等間隔を延長して R5 を求めても、定義されている R5 とは別の値になります。同じ理屈で、Classic に R5 を求めても、Fibonacci に R4 を求めても、それは出典の定義ではなく自作の水準です。自作すること自体は禁じられませんが、その場合は出典を自分に付け替えたことになります。記録の上で、出典由来の水準と自作の水準を混ぜないでください。
区切りと丸め、どちらで割れたのか
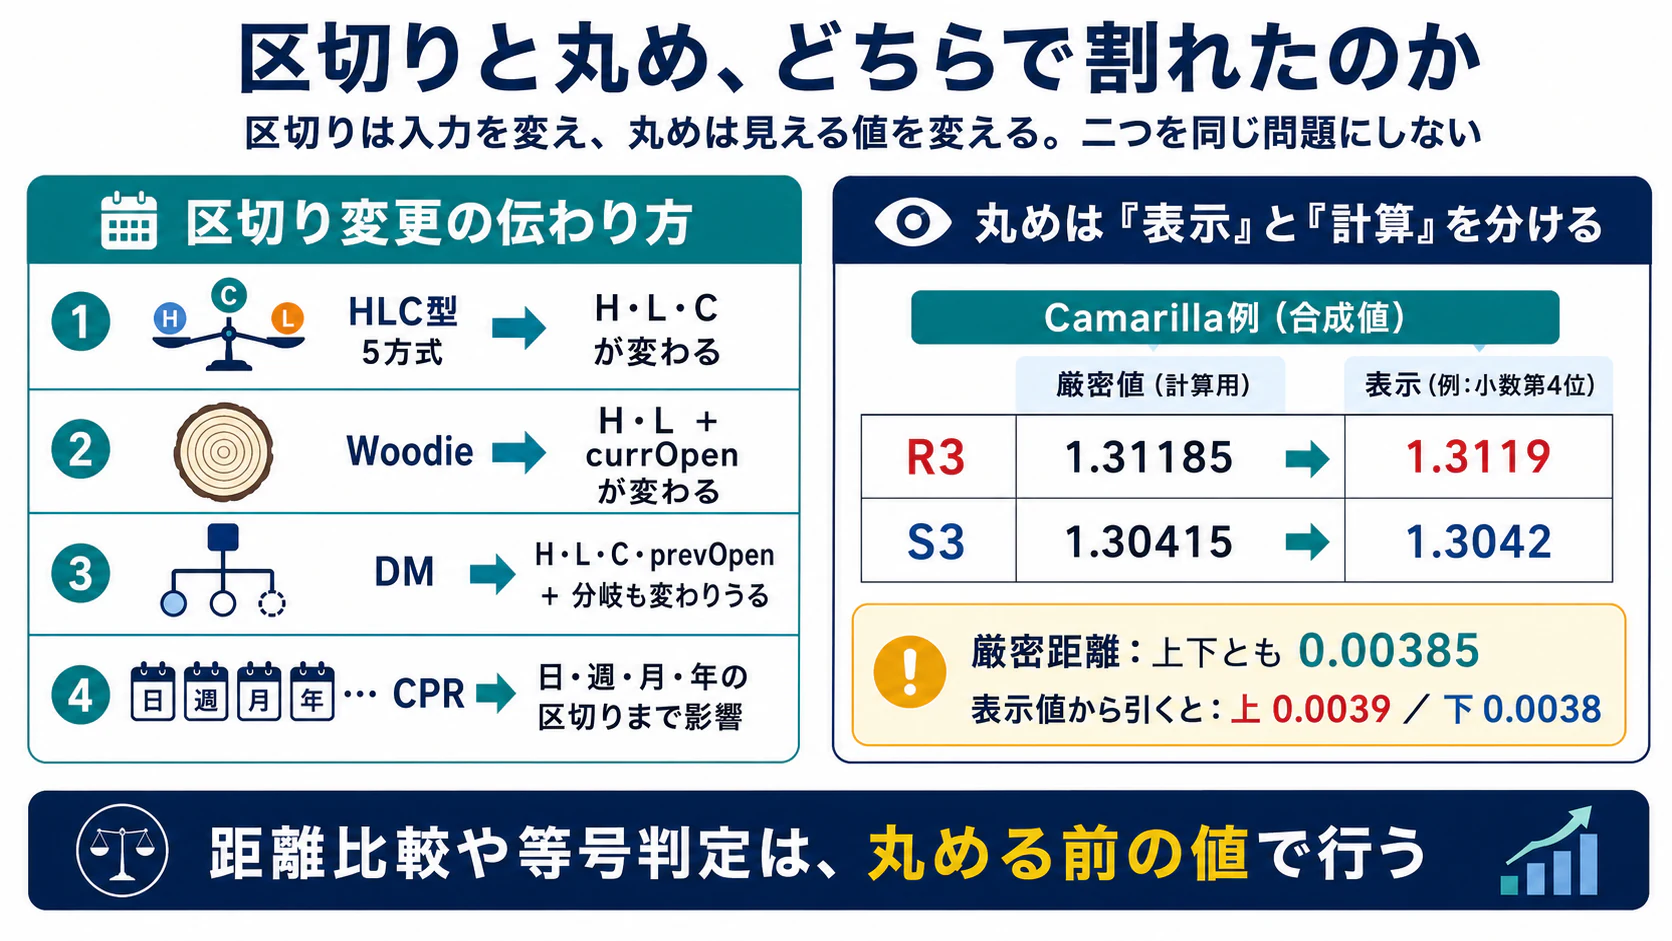
同じ区切りの変更が、方式ごとに別の伝わり方をする
区切りをどう定義するかという問題そのものは、入力を主題とする記事で扱います。ここで扱うのは、区切りが変わったときに、その影響が方式ごとにどう伝わるかという点だけです。
前期間の高値・安値・終値だけを使う5方式では、区切りの変更は入力3つの変化として伝わります。値は変わりますが、伝わり方は単純です。
Woodie では、前期間の高値・安値に加えて当期間の始値も変わります。同じ変更が二つの経路から入ってきます。
DM では、入力4つが変わるうえに、前期間の始値が変わることで選ばれる枝が変わりえます。この場合、値が連続的に動くのではなく、別の式へ切り替わります。差が小さいはずの変更で、値が跳ぶことがあります。
CPR では、参照期間が時間足ごとに定義されているため、日の区切りだけでなく、週の開始曜日、月初、年初の定義まで効いてきます。
したがって、複数方式を同じ画面で比べるときは、全方式が同じ区切りの下で計算されていることを先に確認してください。片方だけ別の区切りで計算された値を比較しても、比較しているのは方式の差ではありません。
丸めの規則を宣言する
本記事の丸めの規則は、「この記事の前提と数値の扱い」で宣言したとおり、表示は小数第4位まで、途中計算では丸めない、厳密な十進値に対する四捨五入、境界は絶対値が大きくなる側へ、というものです。
宣言が必要なのは、丸めが環境に依存するためです。多くのプログラミング言語の標準的な丸め関数は、内部で使われる二進浮動小数点の表現に依存します。十進では同じ値であっても、そこへ至る計算の経路によって、切り上げと切り捨てが分かれることがあります。したがって、実装を照合するときは次の3点を揃えてください。
- どの段階で丸めるか(入力の段階か、中間計算か、表示だけか)
- どの桁で丸めるか
- 境界に当たった値をどちらへ倒すか
入力段階の丸めは、DM の等号の枝に効きます。表示段階の丸めは、この後の距離の比較に効きます。
表示された値どうしを引き算しない
境界の問題を、実際の数値で示します。Camarilla の内側の刻みを、本記事の入力で計算します。
レンジ = 1.3120 - 1.2980 = 0.0140
単位   = 1.1 * 0.0140 / 12 = 0.0012833...
係数   = 1 ・ 2 ・ 3 ・ 6

R1 = 1.3093    R2 = 1.3106    R3 = 1.3119    R4 = 1.3157
ここで R3 の厳密値は 1.31185、S3 の厳密値は 1.30415 です。どちらも小数第5位が 5 であり、丸めの境界に当たります。宣言した規則に従うと、表示はそれぞれ 1.3119 と 1.3042 になります。
問題はその先です。厳密値で見れば、R3 と S3 は前期間の終値 1.3080 から上下ちょうど同じ 0.00385 の距離にあります。ところが表示された値から距離を引き算すると、上側は 0.0039、下側は 0.0038 となり、一致しません。この規則の下では、境界に当たった水準は上下とも価格の大きい側へ倒れるため、上側の距離は広がり、下側の距離は縮む方向へ揃います。
したがって、水準どうしの距離を比較する場合は、表示された値を引き算するのではなく、丸める前の値から計算してください。表示は読むための値であって、計算のための値ではありません。一つの入力では最小刻み1つ分の差にすぎませんが、期間をまたいで集計すると、この差は偶然の誤差ではなく規則に由来する偏りとして残ります。
CPR の3本は、どう計算しどう並ぶのか
出典が定義する式
CPR の式は次の3本です。出典の表記に合わせ、変数に prev の接頭辞を付けていません。
Pivot = (High + Low + Close) / 3
BC    = (High + Low) / 2
TC    = (Pivot - BC) + Pivot
中心水準の式は、Traditional、Fibonacci、Classic、Camarilla と同じです。異なるのは、その周りに R・S を置くのではなく、高値と安値の中点を BC として取り、中心水準を挟んで反対側に TC を置く点です。結果として、中央部分が1本の線ではなく幅を持ちます。外側の R・S に相当する水準は定義されません。
計算して確かめる
以下は説明用の合成値です。途中計算では丸めていません。
入力   High = 1.3120   Low = 1.2980   Close = 1.3080

Pivot = (1.3120 + 1.2980 + 1.3080) / 3 = 3.9180 / 3 = 1.3060
BC    = (1.3120 + 1.2980) / 2          = 2.6100 / 2 = 1.3050
TC    = (1.3060 - 1.3050) + 1.3060     = 0.0010 + 1.3060 = 1.3070
| 要素 | 値 |
|---|---|
| TC | 1.3070 |
| Pivot | 1.3060 |
| BC | 1.3050 |
| 幅(TC − BC) | 0.0020 |
幅と順序の構造
ここから先は、出典の記述ではなく、上の3本の式から当サイトが独立に導いた性質です。
第一に、定義から TC − Pivot と Pivot − BC は必ず等しくなります。つまり3本は等間隔に並び、Pivot は常にその中央に来ます。幅は Pivot と BC の距離のちょうど2倍です。
第二に、Pivot − BC は、終値から高値と安値の中点を引いた値の3分の1に等しくなります。したがって幅は、終値が高値・安値の中点からどれだけ離れているかだけで決まり、その3分の2に一致します。この入力では終値 1.3080 が中点 1.3050 より 0.0030 上にあり、幅はその3分の2の 0.0020 になっています。
第三に、順序です。終値が中点より上にあれば BC、Pivot、TC の順に下から並び、終値が中点より下にあれば TC、Pivot、BC の順になります。終値が中点と一致すれば3本は重なります。つまり TC と BC という名称は、上端と下端を意味しません。実装で上端・下端として描き分けるなら、大小を判定してから割り当てる必要がありますが、それは描画上の処理であって、名称の意味を変えるものではありません。記録の側では、上端・下端ではなく TC と BC のまま保存してください。
なお、幅が狭い、あるいは広いことから翌期間の値動きを述べる説明が流通していますが、本記事が参照した2ページの本文には、それに当たる記述を確認できませんでした(参照日2026年8月11日)。当サイトも検証していないため、幅に意味づけを与えません。同様に、原典には TC を上回れば強気、BC を下回れば弱気といった方向性の主張が含まれますが、これらは実証の提示を伴わない著者の主張であり、当サイトの見解として転記しません。本記事が CPR について述べるのは、式、幅、順序という計算構造だけです。
中心水準だけ比べると、何が見えるか
最後に、差分だけを取り出した例を一つ置きます。7方式のいずれも、中心水準を P あるいは Pivot と表示します。同じ表示名でも、入力が違えば別の価格になります。
共通入力   H = 1.3120   L = 1.2980   C = 1.3080   O = 1.3010
           当期間の始値 = 1.3095

(H + L + C) / 3 = 1.3060
   → Traditional / Fibonacci / Classic / Camarilla / CPR の5方式が一致

(H + L + 2 * 当期間の始値) / 4 = 1.3073
   → Woodie

X / 4 = 1.3075
   → DM。この入力では C > O のため X = 2H + L + C の枝が選ばれる
5方式が一致するのは偶然ではなく、中心水準の式が同一だからです。したがって、この5方式の中心水準が同じ価格を示していることを「5つの根拠が揃った」と数えることはできません。1つの値が5回表示されているだけです。
Woodie が離れるのは当期間の始値を、DM が離れるのは前期間の始値を、それぞれ計算へ持ち込むためです。DM の中心水準がこの入力で上側にあるのは、前期間の終値が始値を上回り、高値側へ重みが掛かる枝が選ばれた結果であって、上昇の見通しを表すものではありません。
丸めとの関係も一点だけ。Woodie の中心水準の厳密値は 1.30725 であり、これも境界に当たります。表示の 1.3073 は、本記事が宣言した丸めの規則によるものです。宣言が違えば、この値は 1.3072 と表示されます。
差が出るのは中心水準だけではありませんが、本記事は全水準の計算表を持ちません。診断で必要なのは、全部を並べることではなく、どの入力が違うのかを特定することだからです。
再現できる記録をどう書くか
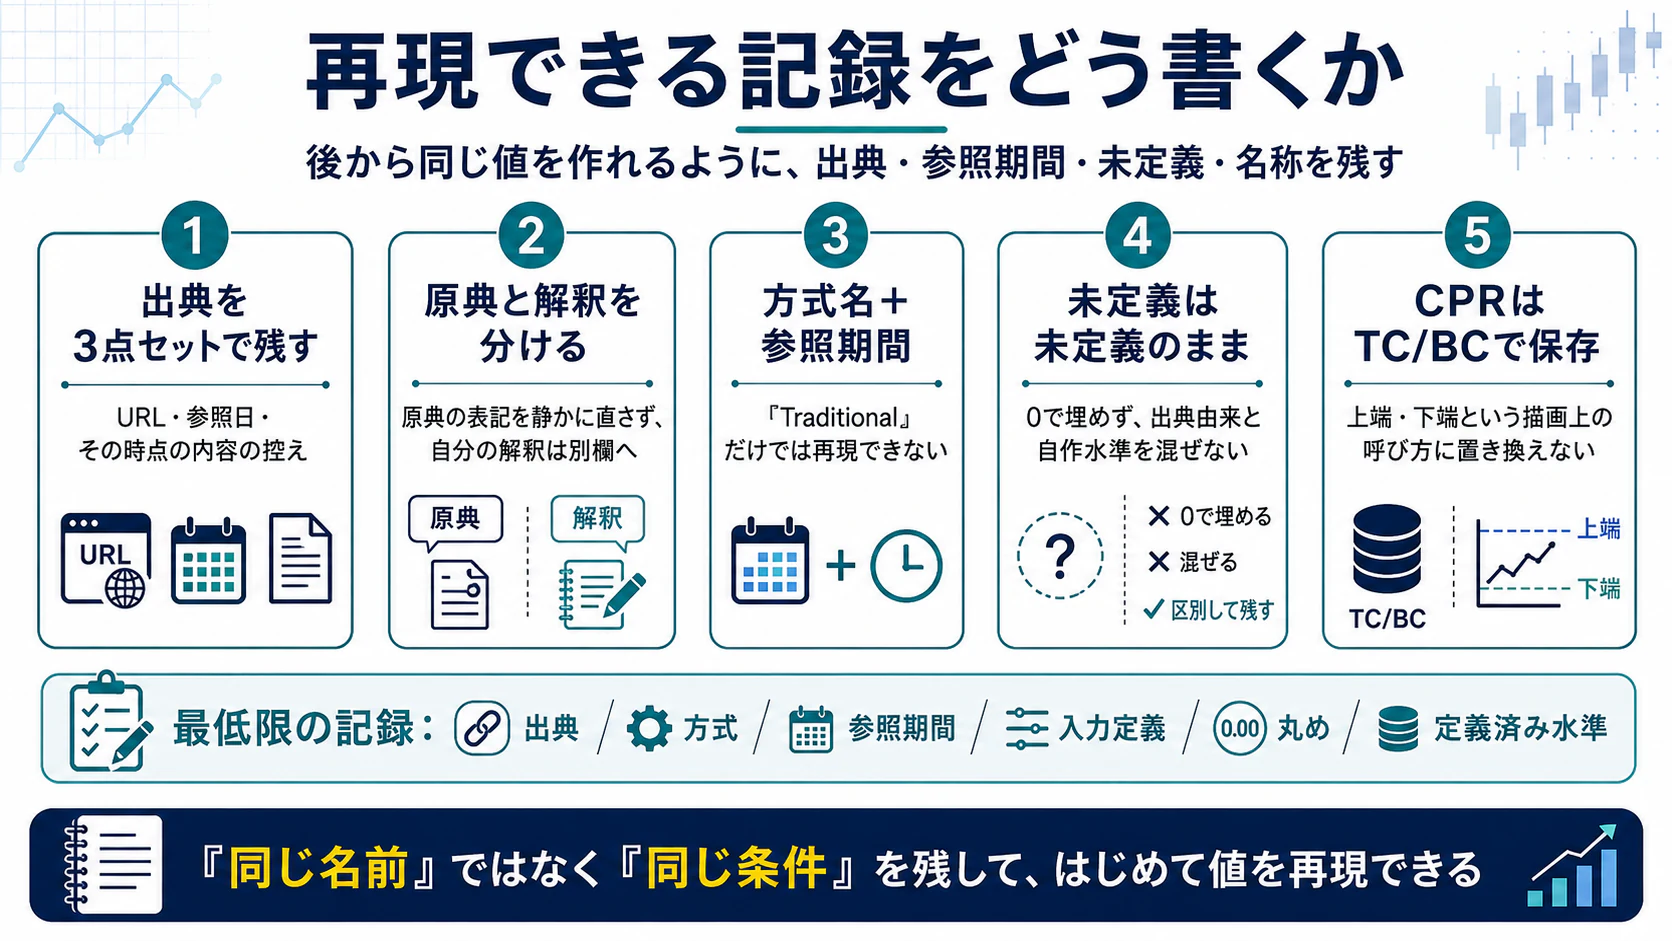
ここまでに出てきた記録上の要件を、一箇所に集めます。新しい書式を足すものではありません。
- 出典は、URL、参照日、その時点で自分が読んだ内容の控えの3点を組で残す
- 原典の表記と自分の解釈は別の欄に置き、原典を静かに直さない
- 値は、方式名だけでなく参照期間を併記する
- 定義が無い水準は 0 で埋めず、出典由来の水準と自作の水準を混ぜない
- CPR の3本は、上端・下端ではなく TC と BC のまま保存する
いずれも本文の各節で述べた内容です。この5点が欠けた記録は、同じ値を後から再現できません。
次に読む記事
本記事は実装値が食い違う原因の切り分けに絞り、各方式の入門的な概説と全文の計算式、全方式の全水準を並べた計算表、特定のプラットフォームでの設定手順、方式の順位づけ、そして売買の判断は扱いません。ここから先は、目的に応じて次の記事へ進んでください。
- 前期間の高値・安値・終値をどう固定するか、日足・週足・月足の区切りをどう定義するかを詰めたい場合は、前日の入力の固定と日足の区切りを扱った記事へ進んでください。本記事の比較は、そこで扱う入力がすでに確定している前提で成り立っています。
- ピボット、フィボナッチ描画、6ゾーン型フィボナッチゾーンが、それぞれ何を入力とし、いつ更新され、どこに分析者の判断が入るのかを分類として整理したい場合は、3手法の基準データと更新方法の違いを整理した記事が該当します。本記事で触れた「同じ式から出た値を複数の根拠として数えない」という論点も、そこで分類の問題として扱っています。
- どの方式がどう機能するかを自分で確かめたい場合は、到達の定義とコストを含む検証設計の記事へ進んでください。到達の定義、比較対象の置き方、期間分割、過剰最適化の扱いを固定しない限り、比較は成立しません。本記事が順位づけを行わないのは、この理由によります。
- ピボットと入力が似ているために混同されやすい隣接手法については、6ゾーン型フィボナッチゾーンの原典と計算式を扱った記事で扱います。
- 実際に画面へ表示する操作から確認したい場合は、MT4・MT5でフィボナッチとピボットを表示する方法へ進んでください。表示された値を手計算で照合し、合わなかったときに式・参照期間・区切りのどれで割れたのかを切り分ける手順を扱っています。
各方式の概説と計算式の詳しい説明は、ピボットポイント完全ガイドで扱っています。本記事で構造だけを述べた箇所の具体的な式は、そちらで確認してください。
使う前に確認しておくこと
本記事は、テクニカル分析の計算方法に関する一般的な情報を提供するものであり、特定の商品、通貨ペア、売買方法、業者、プラットフォーム、自動売買プログラムを推奨するものではありません。ここで扱った水準は、価格が到達しうる位置の候補であって、価格の方向を決めるものでも、到達や反発を保証するものでもありません。掲載した数値はすべて説明のための合成値であり、実在する相場の記録でも、特定の銘柄を想定したものでもありません。方式の優劣や有効性についても判定していません。最終的な判断は、ご自身の責任において行ってください。
順位づけを行わないのは、慎重を期しているからではなく、材料が違うからです。式の比較から読み取れるのは、入力、基点、水準の本数、確定タイミングの違いだけであり、性能はそこから導けません。性能を評価するには、対象市場、期間、区切り、到達と反発の定義、比較対象、コストを事前に宣言した検証設計が必要で、その設計は別の記事で扱います。
参照した情報
- TradingView Support, Pivot Points Standard. https://www.tradingview.com/support/solutions/43000521824-pivot-points-standard/ (参照日:2026年8月11日。ページに更新日の表示はありません) 使用した範囲:Traditional、Fibonacci、Woodie、Classic、DM、Camarilla の6方式について、必要な入力、条件分岐の有無、定義される最大水準と本数、Fibonacci の倍率、Camarilla の除数、および Inputs 節の逐語です。同ページに CPR、Central Pivot Range、TC、BC の語は出現しません。 使用していない範囲:市場での有効性、方式の優劣、一般的な数学的主張の根拠としては使用していません。当該サービスの設定手順の説明にも使用していません。同社との提携、認定、推奨関係はありません。
- Fidelity, Technical Indicator Guide, Pivot Points (Resistance / Support). https://www.fidelity.com/learning-center/trading-investing/technical-analysis/technical-indicator-guide/pivot-points-resistance-support (参照日:2026年8月12日。ページに更新日の表示はありません) 使用した範囲:Traditional 型の中心水準と R1〜R3・S1〜S3 の式、および定義される水準が7本であることです。同資料の式は Previous Day を参照しますが、利用者による参照期間の設定可否は資料に記載されていません。本記事は Fidelity を補助的な参照として扱い、参照期間の固定や設定可否の根拠としては用いていません。⚠ 同ページは、散文で前日の始値・高値・安値を使うと述べる一方、式ブロックは高値・安値・終値の平均を用いており、内部で整合していません。本記事は式ブロックを操作的な定義として採用し、散文の記述は採用していません。 使用していない範囲:市場での有効性、方式の優劣、当該事業者のサービスに関する記述の根拠としては使用していません。
- Zerodha Support, How are the pivot points derived while using the Central Pivot Range (CPR)? https://support.zerodha.com/category/trading-and-markets/charts-and-orders/charts/articles/how-are-pivot-points-derived-while-using-the-cpr (参照日:2026年8月11日および2026年8月12日。公開日・更新日の表示はありません)
- Zerodha Varsity, The Central Pivot Range. https://zerodha.com/varsity/chapter/the-central-pivot-range/ (参照日:2026年8月11日。公開日・更新日の表示はありません) 使用した範囲:CPR の計算式の定義、参照期間の対応と変数表記(本文に記したとおり Support ページの記載に従っています)、および Kite ChartIQ の Traditional 型の式です。後者は、同じ名称の方式でも第3水準と参照期間が実装で割れることの実例として使用しました。 使用していない範囲:幅の解釈、方向性の主張、勝率や有効性に関する記述は、当サイトの主張として採っていません。著者名、コメント欄の内容、投稿日は記載していません。
上記はいずれもベンダーおよび事業者の解説文書であり、当該事業者自身の実装や説明を裏づけるものです。一般的な数学的主張や、市場での有効性の根拠にはなりません。参照した各ページとも更新日の表示がないため、版を特定できず、参照日のみを記録しています。
本記事に掲載した数値は、上記の式に基づく計算結果です。入力はすべて説明のための合成値です。
最新の取引条件・手数料・キャンペーン等は、必ず各社公式サイトでご確認ください。本ページの情報は作成時点のものです。